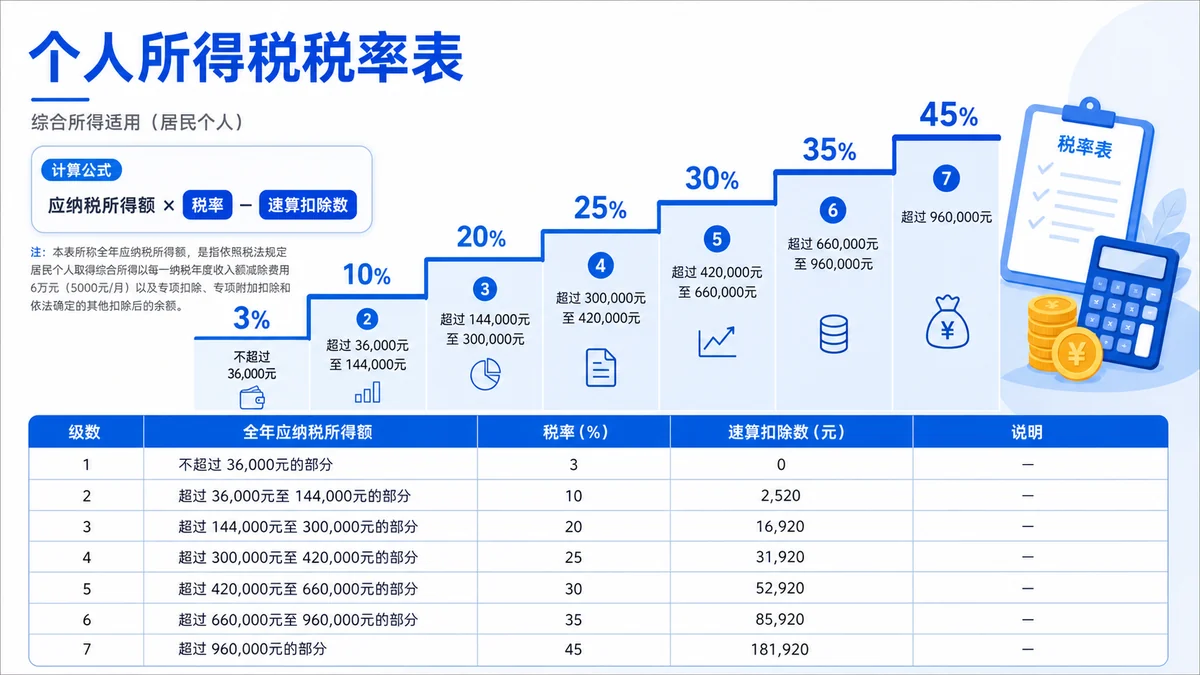
搜索“个人所得税税率表”时,最容易错的不是记不住 3%、10% 或 20%,而是把工资预扣、年度汇算、年终奖单独计税和劳务报酬预扣混用。个人所得税法对不同所得项目规定了不同的计算方式;先找对收入性质和要核对的阶段,再进入税率表或计算器。
先用这张表选路径
| 你的场景 | 先看哪个金额 | 下一步 |
|---|---|---|
| 核对本月工资条 | 本单位截至当月的累计预扣预缴应纳税所得额、累计已预扣税额 | 工资累计预扣率表说明 · 工资个税计算器 |
| 准备年度汇算 | 全年综合所得收入额、扣除和已预缴税额 | 综合所得年度税率表 · 年度汇算计算器 |
| 比较全年一次性奖金 | 奖金金额,以及并入综合所得时的全年工资和扣除 | 年终奖按月换算税率表 · 年终奖计算器 |
| 收到劳务报酬 | 税前收入、支付环节预扣记录和全年其他综合所得 | 劳务报酬预扣率表 · 劳务报酬计算器 |
| 个体经营或出租财产 | 经营所得应纳税所得额,或按规定确定的租赁收入 | 经营所得与财产租赁说明 · 经营所得计算器 |
工资预扣与年度汇算:税率档相同,不等于随便替换
居民个人的工资薪金由单位预扣时,要用本单位累计数据计算本期税额;年度汇算则把全年工资薪金、劳务报酬、稿酬和特许权使用费等综合所得及依法扣除放在一起复核。两者都可能使用综合所得税率档,但取数范围和最后要减去的已预缴税额不同。需要逐月核对时,先看累计预扣率表和年度税率表的区别;工资不变却跳档时,可看工资没变,个税为什么变化。
速算扣除数怎么理解
速算扣除数是把超额累进税率各档税额合并计算的结果,不是工资条上的一项额外扣除,也不是可以自行填报的项目。应先得到与场景相匹配的“应纳税所得额”或“累计预扣预缴应纳税所得额”,再按对应表的税率和速算扣除数复核。完整级距与边界案例见2026 个人所得税税率表和速算扣除数怎么用。
三项资料决定查表是否可靠
- 所得项目:工资、全年一次性奖金、劳务报酬、稿酬、特许权使用费、经营所得和财产租赁不能只凭付款备注混为一类。
- 税前金额与扣除:银行净到账可能已扣税或扣费;先核对工资条、结算单、扣除和实际已预缴税额。
- 计算阶段:分清正在核对支付环节预扣,还是以全年资料办理年度汇算,避免把单月金额直接代入年度公式。
相关专题
工资、换工作与离职 · 年度汇算 · 年终奖 · 自由职业与多平台收入 · 专项附加扣除
四条查表路径的数字示例
| 场景 | 查表前的计税基础 | 关键动作 |
|---|---|---|
| 工资累计预扣 | 累计收入减累计扣除 | 使用累计预扣率表,算本期应预扣 |
| 年度综合所得 | 全年应纳税所得额72,000元 | 使用年度综合所得税率表 |
| 全年一次性奖金 | 奖金60,000元÷12=5,000元 | 符合条件时按单独计税规则找税率 |
| 劳务报酬预扣 | 单次收入按费用减除后金额 | 使用劳务报酬预扣率表 |
同为72,000元,税额为什么不同
年度综合所得应纳税所得额72,000元,税额为4,680元;若72,000元是符合条件的全年一次性奖金并选择单独计税,72,000÷12=6,000元,对应税率和速算扣除数后,奖金税额为6,990元。
综合所得税额 = 72,000 × 10% − 2,520 = 4,680(元)奖金单独计税 = 72,000 × 10% − 210 = 6,990(元)差异不是税率表矛盾,而是政策场景和速算扣除数不同。查表前必须先确认所得项目、计税期间和计税基础。
保存税率依据时记下版本
- 法规或公告名称及文号;
- 政策适用期间与查询日期;
- 税率表用于预扣还是年度结算;
- 计税基础和速算扣除数来源;
- 页面截图不能替代仍有效的一手政策。
税率来源核对 · 预扣率与年度税率 · 奖金计税选择 · 个税税率表
官方依据
- 国家税务总局:《中华人民共和国个人所得税法》(所得项目、综合所得和经营所得税率、收入额及扣除规则)
- 国家税务总局公告 2018 年第 61 号:个人所得税扣缴申报管理办法(试行)(工资累计预扣、劳务报酬等预扣规则)
- 财政部、税务总局公告 2023 年第 30 号(全年一次性奖金单独计税政策期限)
本页用于帮助选择税率表与核对路径,不替代支付方扣缴申报、年度汇算结果或主管税务机关的具体处理。