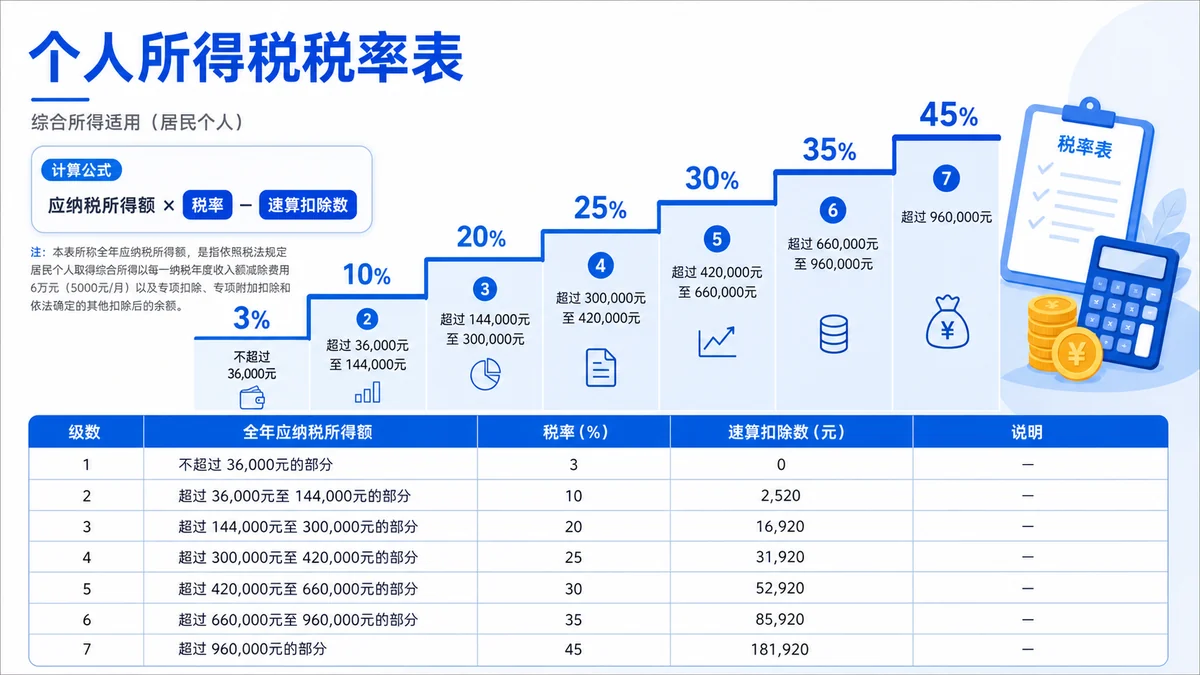
网上税率表常把综合所得年度表、按月换算表和经营所得表混在一起。可靠的表应能追溯到现行法律或税务机关文件,并完整标明适用范围。
六项核对清单
- 确认所得类型:综合所得、经营所得或分类所得。
- 确认计算阶段:工资累计预扣、年度汇算或全年一次性奖金。
- 确认查表金额是扣除后的应纳税所得额,不是收入或到手金额。
- 逐档核对上下限,留意“超过”与“不超过”。
- 税率与速算扣除数必须成套出现。
- 核对官方文件名称、发布机关和正文附件,截图不能代替出处。
临界点案例:36000元与36001元
综合所得全年应纳税所得额36,000元时,税额为36,000×3%=1,080元;增加1元后为36,001×10%-2,520=1,080.10元。跨档只让超过部分承受更高边际税率,不会让全部金额都按10%缴税。
资料清单
- 收入纳税明细和支付方记录;
- 各项扣除及已预缴税额;
- 税率表对应的官方文件链接和查询日期。
继续阅读税率表与速算扣除数、预扣率表和年度表区别,或打开个税税率表。
官方依据
政策核对日期:2026-09-17。请以官方现行文件和真实申报数据为准。
先判断你需要哪一张表
| 要计算的事项 | 应核对的表 | 最常见误用 |
|---|---|---|
| 居民个人全年综合所得 | 综合所得年度税率表 | 拿工资累计预扣率表直接算全年税 |
| 劳务报酬预扣 | 劳务报酬预扣率表 | 把预扣税额当成年度最终税额 |
| 符合条件的全年一次性奖金单独计税 | 按月换算后的综合所得税率表 | 用年度36,000元级距直接查奖金 |
| 个体工商户等经营所得 | 经营所得五级超额累进税率表 | 套用综合所得七级税率表 |
完整复核案例:收入不是直接查表金额
某居民个人全年工资收入180,000元,基本减除费用60,000元,专项扣除24,000元,专项附加扣除24,000元,不考虑其他项目。应纳税所得额为180,000-60,000-24,000-24,000=72,000元,不是拿180,000元直接查表。按年度综合所得税率表计算:72,000×10%-2,520=4,680元。复核时还要与全年已预缴税额比较,才能判断补税或退税。
下载或截图税率表后再检查三点
- 记录文件发布机关、文号和查询日期,避免只保存一张失去上下文的图片;
- 核对表头、脚注和适用期间,尤其注意“年度”“按月换算”“预扣”字样;
- 随机选择一个档内金额和一个临界点,用“应纳税所得额×税率-速算扣除数”反算。
常见问题
税率升档后,全部收入都会按更高税率纳税吗?
不会。个人所得税相关税率表采用超额累进结构,速算扣除数正是为了把分档计算转换成便于复核的公式。跨档后,不应把全部收入简单乘以最高一档税率。
网上表格和官方附件数字一致,就一定能直接使用吗?
还不够。必须同时确认所得类型、计算阶段、适用年度以及查表金额口径;数字相同但场景不同,也可能得出错误结果。
复核案例:同样是72,000元,为什么可能查错表
甲的72,000元是全年综合所得应纳税所得额,应使用综合所得年度税率表,税额为72,000×10%−2,520=4,680元。乙的72,000元是全年一次性奖金税前金额,若符合政策并选择单独计税,应先用72,000÷12=6,000元查按月换算税率表,再计算72,000×10%−210=6,990元。金额相同,但所得项目和计算阶段不同,不能共用一张表。
| 核对字段 | 甲:综合所得 | 乙:全年一次性奖金 |
|---|---|---|
| 查表金额 | 全年应纳税所得额72,000元 | 72,000÷12=6,000元 |
| 税率与速算扣除数 | 10%,2,520元 | 10%,210元 |
| 案例税额 | 4,680元 | 6,990元 |
保存税率依据时的资料清单
- 官方文件标题、文号、发布机关和完整链接;
- 表头、脚注、适用所得和计算期间,不能只截数字区域;
- 用于查表的收入、扣除、应纳税所得额和已预缴税额;
- 计算日期与政策核对日期,便于以后追溯版本。
可继续查看查表前的数据清单、全年一次性奖金政策期限和年终奖计算器。