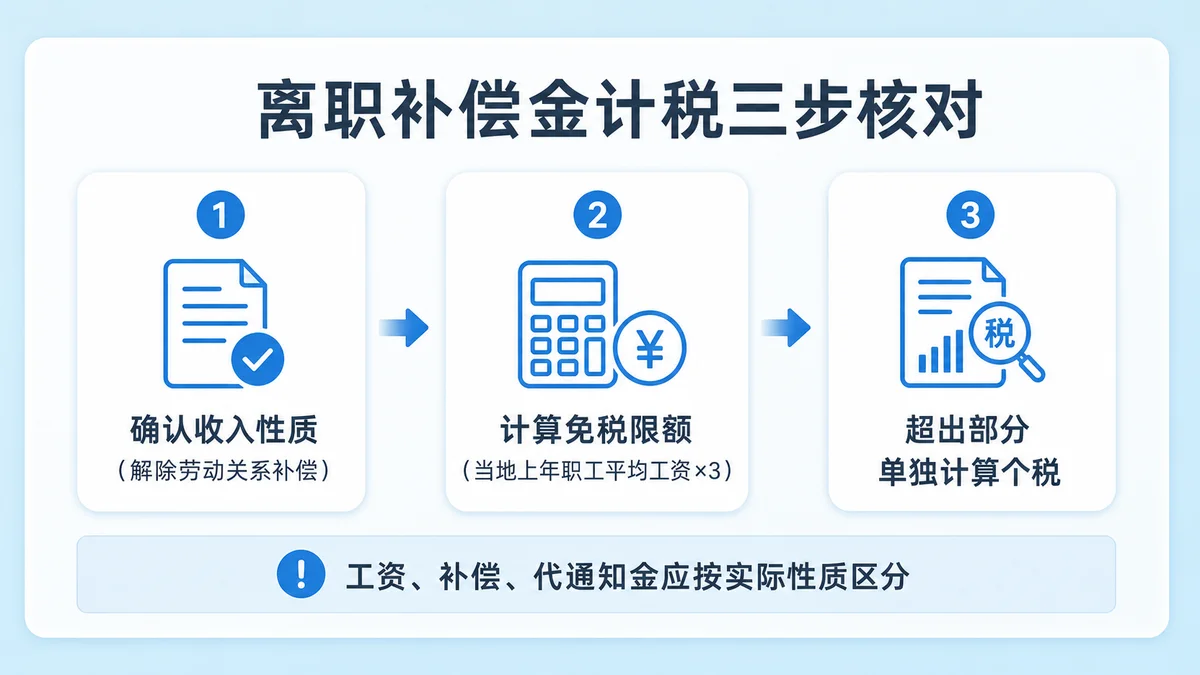
解除劳动关系取得一次性补偿收入时,站内计算器需要填写“当地上年职工平均工资”。这项数据具有地区和年度差异,不能使用全国平均工资、本人月薪或社保缴费基数替代。
先确认地区和年度
通常应以劳动关系所在地、补偿取得年度及当地公开统计口径为基础核对。若2026年取得补偿,计算器需要的是政策所要求的当地上年职工平均工资数据,而不是当前年度尚未完整发布的数据。
优先查官方发布渠道
可依次查看当地统计局、人力资源和社会保障部门、税务机关公开答复及12366咨询口径。搜索时写清城市、年份和“职工平均工资”,并记录页面标题、发布日期和统计口径。
三类数据不要混用
社会平均工资、城镇非私营单位就业人员平均工资、全口径城镇单位就业人员平均工资及社保缴费基数可能不是同一指标。没有确认口径前,不应为了完成计算随意选择一个数字。
常见问题
可以用自己的年薪代替当地平均工资吗?
不能,3倍免税标准使用政策规定的当地上年职工平均工资,不是个人工资。
网上找不到城市数据怎么办?
建议通过当地税务机关12366或主管税务机关确认,并保存咨询和数据来源记录。
平均工资数据应该取哪一年
解除劳动关系补偿的三倍免税额需要使用当地上年职工平均工资口径。这里的“当地”和“上年”都应结合解除劳动关系发生时间及主管税务机关采用的数据确认,不能直接使用当前月平均工资或个人工资。
建议保留当地统计或税务部门公布数据的页面、发布日期和计算过程;网站没有权威地区数据时,不应自行猜测填入。
案例:当地上年职工平均工资10万元,补偿40万元
假设解除劳动关系时取得一次性补偿收入400,000元,经主管税务机关确认适用的当地上年职工平均工资为100,000元。三倍限额为100,000×3=300,000元;超过部分为400,000-300,000=100,000元。超过部分并不是直接乘税率,仍应按现行解除劳动关系一次性补偿政策单独计算;工作年限、实际补偿构成和申报记录都要继续核对。
三倍限额 = 100,000 × 3 = 300,000(元)超过三倍部分 = 400,000 − 300,000 = 100,000(元)资料和来源核对清单
- 解除或终止劳动关系协议、补偿项目明细和实际支付日期;
- 当地统计、人社或税务机关发布的平均工资页面、发布日期和指标全称;
- 单位采用该数据计算免税限额的底稿和扣缴申报记录;
- 个人所得税App收入纳税明细、银行流水和完税凭证;
- 口径不明确时的12366或主管税务机关咨询记录。
还可继续核对离职补偿工作年限与计税公式、离职结算资料清单和离职补偿政策边界。
立即测算
为平均工资数据建立来源卡
| 字段 | 本例 | 为什么要记录 |
|---|---|---|
| 统计地区 | 劳动关系与政策适用地 | 避免误用其他城市数据 |
| 数据名称 | 上年职工平均工资 | 排除社平工资、全口径工资等相近指标 |
| 统计年度 | 解除劳动关系上一年度 | 防止使用当年未发布值 |
| 发布机关 | 统计、人社或税务官方渠道 | 保留一手出处 |
| 发布日期与链接 | 按本地公告记录 | 便于复核版本 |
40万元补偿怎样分层
若核实当地上年职工平均工资为100,000元,则三倍限额为300,000元;一次性补偿40万元中,限额内30万元与超过部分10万元应分别记录。
三倍限额 = 100,000 × 3 = 300,000(元)超过部分 = 400,000 − 300,000 = 100,000(元)超过部分后续如何计税,还要结合现行解除劳动关系一次性补偿政策和真实支付构成;不能把代通知金、未休年假工资、正常工资或竞业补偿全部混入同一免税限额。
单位结算单至少拆分五类
- 解除劳动关系经济补偿;
- 当月正常工资和补发工资;
- 未休年假、加班等工资性款项;
- 代通知金或其他约定款项;
- 竞业限制补偿及其支付周期。
离职当月收入分类 · 结算资料清单 · 补偿计税基础 · 离职补偿计算器