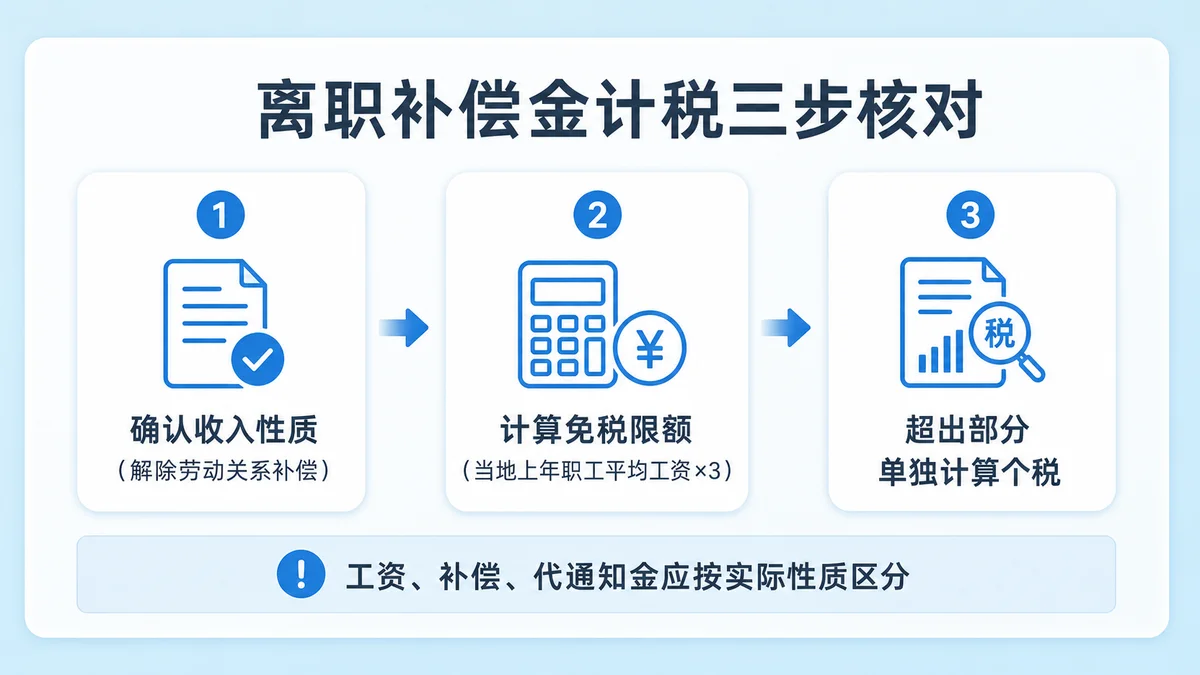
直接答案:符合条件的解除劳动关系一次性补偿,不是全部按工资计税。先用收入取得地“当地上年职工平均工资 × 3”确定免税限额,3倍以内免税,只对超出部分单独适用年度综合所得税率表。
先分清是不是解除劳动关系补偿
适用这项政策的收入,包括因个人与用人单位解除劳动关系取得的经济补偿金、生活补助费和其他补助费。正常工资、未休年假工资、奖金等项目,不会因为在离职时一起发放就自动变成免税补偿。
免税线怎样确定?
免税限额 = 当地上年职工平均工资 × 3应纳税所得额 = 一次性补偿收入 − 免税限额这里的“当地上年职工平均工资”不是个人过去一年的平均工资,也不是单位内部平均工资。具体统计口径和公布数值会因地区、年度而变化,计算前应查询收入取得地最新公布的数据。
当地平均工资取数卡:保存这4项
| 字段 | 应保存内容 | 为什么重要 |
|---|---|---|
| 发布部门 | 当地统计、人社或税务主管部门 | 避免引用招聘网站或单位内部口径 |
| 指标全称 | 政策要求的当地上年职工平均工资口径 | 城镇单位、非私营单位等指标不能混用 |
| 适用年度 | 补偿收入取得年度对应的“上年” | 支付跨年时可能需要换用新年度数据 |
| 原始证据 | 公告链接、发布日期和页面截图 | 便于单位扣缴复核或后续更正 |
超过 3 倍的部分怎么交税?
超过免税限额的部分不并入当年综合所得,单独适用年度综合所得税率表计算个人所得税。
应纳税额 = 超过免税限额的部分 × 适用税率 − 速算扣除数不是补偿金一旦超过免税线,就对全部补偿金征税;计税基础是超过免税限额的部分。
一个简化例子
假设某地上年职工平均工资为 100,000 元,个人解除劳动关系取得一次性补偿 420,000 元:
- 免税限额:100,000 × 3 = 300,000 元;
- 应纳税所得额:420,000 − 300,000 = 120,000 元;
- 120,000 元适用年度综合所得税率表的 10% 税率、速算扣除数 2,520 元;
- 应纳税额:120,000 × 10% − 2,520 = 9,480 元。
本例只用于说明计算步骤。实际处理还需确认补偿性质、当地平均工资口径,以及支付方申报的信息。
3倍免税线速查:低于、等于和高于时分别怎么算
| 一次性补偿 | 当地上年职工平均工资 | 3倍免税限额 | 应纳税所得额 | 应纳税额 |
|---|---|---|---|---|
| 280,000 元 | 100,000 元 | 300,000 元 | 0 元 | 0 元 |
| 300,000 元 | 100,000 元 | 300,000 元 | 0 元 | 0 元 |
| 420,000 元 | 100,000 元 | 300,000 元 | 120,000 元 | 9,480 元 |
补偿金额低于或等于3倍免税限额时,该笔符合条件的一次性补偿没有超额部分;超过时只把差额带入年度综合所得税率表。正常工资、奖金、未休年假工资等仍应另行分类,不能一起放入免税限额。
跨年支付时,怎样确定“上年”平均工资
先以一次性补偿收入实际取得年度为核对起点,再查收入取得地对应的上年职工平均工资口径。例如协议在2025年签订、补偿在2026年实际支付时,不应仅因协议日期沿用更早年度的数值。单位应在付款前保存当期采用的发布部门、指标全称、公告日期和原始链接;若当地主管部门另有明确执行口径,以可核验的一手答复为准。
补充案例:工作2年和10年,税额会不同吗?
仍以上述数据为例。甲工作2年,乙工作10年,两人取得的符合条件的一次性补偿均为420,000元,当地上年职工平均工资均为100,000元。按现行口径,两人的免税限额都是300,000元,应纳税所得额都是120,000元,应纳税额都是9,480元。
最容易混淆的 4 个问题
- N、N+1 不等于税务公式。它们通常用于描述劳动补偿计算方式,个税仍按税收政策判断。
- 3 倍标准不是个人月薪的 3 倍。它以当地上年职工平均工资为基础。
- 超出部分不并入综合所得。它单独适用年度综合所得税率表,不与当年工资直接相加。
- 离职结算中的各项收入应分别识别。工资、奖金、补偿金可能采用不同的计税规则。
离职补偿资料清单
- 解除劳动关系协议:核对解除日期、补偿原因、支付时间和双方签章。
- 补偿计算明细:把经济补偿、代通知金、未休年假工资、奖金和正常工资分别列示。
- 当地平均工资依据:保存统计、人社或税务部门页面、发布日期及适用年度。
- 工资结算单:确认离职当月工资没有混入一次性补偿金额。
- 扣缴申报记录:在个人所得税App或单位提供的凭证中核对收入项目和已扣税额。
- 银行入账流水:核对实收金额、付款单位和到账日期。
- 沟通与更正记录:项目名称或申报金额有误时,保留与原单位确认及更正的材料。
官方依据
测算离职补偿金个税
输入补偿金额和当地上年职工平均工资,自动计算3倍免税限额与税后补偿。