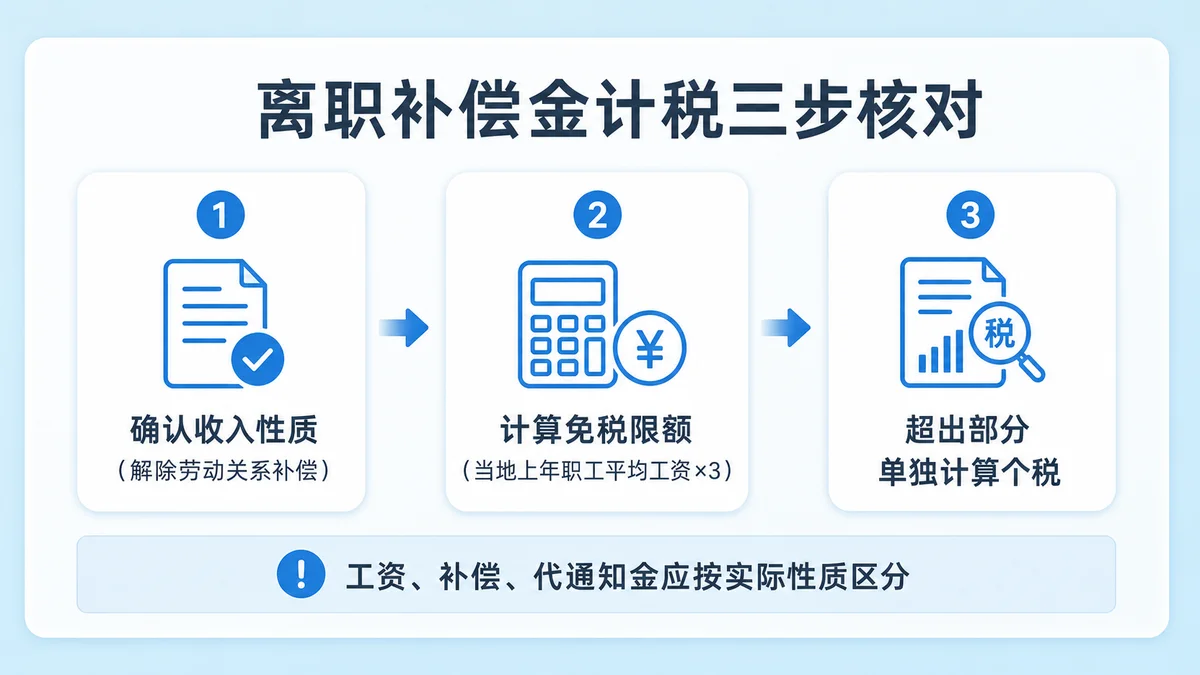
离职结算单里常同时出现多种款项。名称相似不代表税务性质相同,先确认收入产生原因和合同依据,再选择计算口径。
建议按这几步核对
- 正常出勤工资和多数未休年假工资通常按工资薪金处理。
- 符合解除劳动关系一次性补偿政策条件的经济补偿金,按相应免税限额和单独口径判断。
- 全年一次性奖金是否适用单独计税,还要满足奖金性质和政策条件。
工资记录核对时间线
保存工资条和银行流水。
核对单位、金额和已预缴税额。
合并多单位收入并检查扣除。
容易忽略的地方
要求单位提供分项结算单,不要只拿一个“离职款合计”直接计算。站内离职收入分类工具可以按项目分别估算。
常见问题
所有离职款都能用3倍免税吗?
不能。3倍免税标准针对符合条件的解除劳动关系一次性补偿收入,不适用于普通工资和所有离职款项。
把离职款逐项拆开
离职结算单中的工资、未休年假工资、奖金、代通知金和解除劳动关系补偿并不当然适用同一种计税规则。应先按支付原因和合同资料拆分,再分别测算。
例如最后一个月正常工资仍按工资薪金处理;符合解除劳动关系一次性补偿政策的部分,才结合当地上年职工平均工资三倍免税额单独核对。
相关工具与延伸阅读
年度汇算计算器 · 多笔综合所得明细 · 扣除资格向导 · 返回财会小知识
政策依据
发布时间及政策核对日期:2026-09-28。实际申报以个人所得税App和主管税务机关口径为准。
结算单案例:三笔钱不能合成一项
某员工离职当月收到正常工资12,000元、未休年休假工资3,000元、解除劳动关系一次性补偿90,000元。核对时应先把前两项结合工资条和单位申报记录判断是否按工资薪金申报,再将90,000元与解除劳动关系协议、当地上年职工平均工资三倍数额分别核对。不能把105,000元整体标成“离职补偿”,也不能只按银行一次到账就认定为同一种所得。
四栏资料核对表
| 款项 | 主要依据 | 应核对记录 |
|---|---|---|
| 离职当月正常工资 | 劳动合同、工资周期 | 工资条和工资薪金申报 |
| 未休年休假工资 | 考勤、年休假结算 | 结算单中的天数与日工资 |
| 经济补偿 | 解除协议、工作年限 | 补偿计算表和当地平均工资 |
| 报销或代垫返还 | 真实业务凭证 | 发票、审批单和付款摘要 |
收到款项后按这个顺序检查
- 向单位取得分项结算单,不接受只有一个总额的口头说明;
- 逐项对照劳动合同、考勤、工资条、解除协议和银行流水;
- 进入个人所得税App核对单位实际申报的所得项目和金额;
- 发现结算单与申报记录不一致时,先联系单位核实并保留沟通记录。
离职结算单按五类款项拆分
| 款项 | 本例 | 核对依据 |
|---|---|---|
| 当月正常工资 | 15,000元 | 考勤、工资表、劳动合同 |
| 未休年假工资 | 6,000元 | 年假天数、日工资与支付规则 |
| 经济补偿 | 120,000元 | 解除协议、工作年限、补偿基数 |
| 代通知金 | 如有则单列 | 解除依据与协议 |
| 竞业补偿 | 如有则按期记录 | 竞业协议、支付周期 |
本例三笔主要款项合计141,000元,但不能在个税申报中简单合并成“离职补偿141,000元”。正常工资和年假工资具有工资性收入特征,经济补偿则按解除劳动关系一次性补偿政策单独核对。
支付在同一天也要分别留痕
单位可以一笔转账支付141,000元,但结算单、工资表和扣缴申报应能够解释各组成部分。银行流水备注不清时,要求单位提供盖章结算明细,并将每项金额与申报所得项目勾稽。
三个高风险混淆
- 把补发工资装入经济补偿以套用限额;
- 把真实经济补偿并入当月工资导致口径错误;
- 只看到账总额,遗漏单位已经分别预缴的税额。
三倍标准来源 · 结算资料清单 · 未休年假工资 · 离职补偿计算器