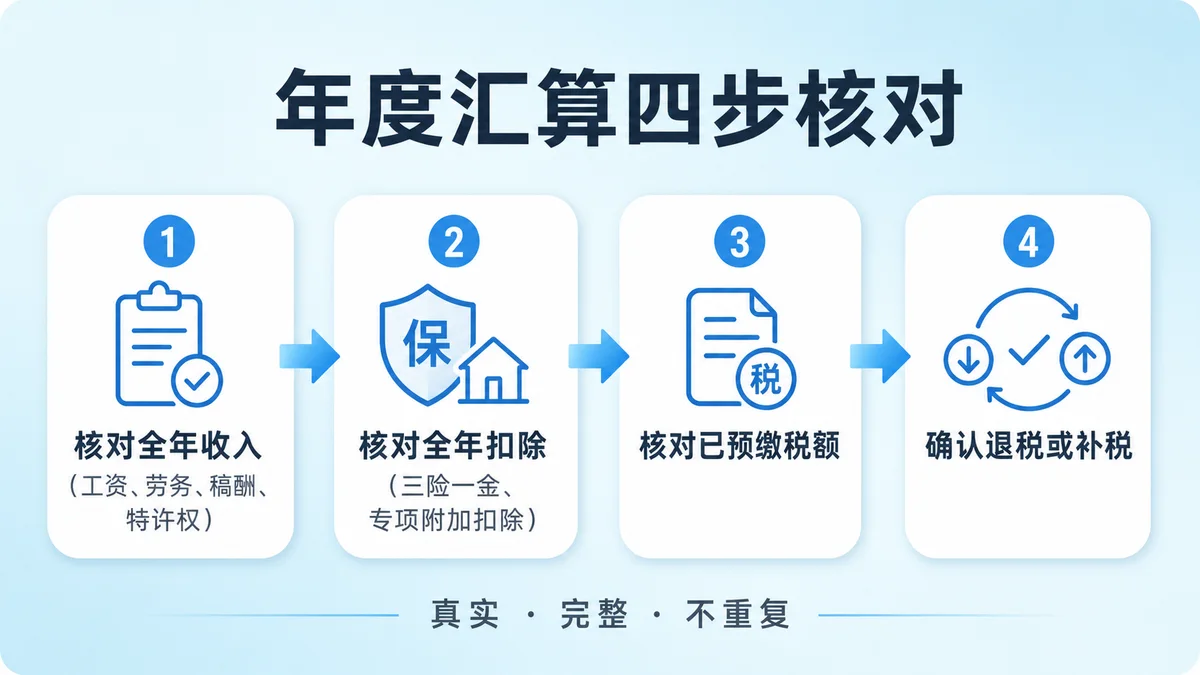
居民个人取得工资和稿酬,支付环节的算法不同,但年度汇算时都属于综合所得。先把稿酬税前收入换算为收入额,再与工资合并;最后用工资端和稿酬端已预缴税额共同抵减年度税额,才能判断退补税。
数字案例:工资120,000元,稿酬10,000元
假设居民个人全年工资收入120,000元,稿酬税前收入10,000元;全年基本减除费用60,000元、专项扣除与专项附加扣除合计12,000元,不考虑其他项目。稿酬收入超过4,000元,年度收入额为10,000×80%×70%=5,600元。
综合所得收入额 = 120,000 + 5,600 = 125,600(元)应纳税所得额 = 125,600 − 60,000 − 12,000 = 53,600(元)年度应纳税额 = 53,600 × 10% − 2,520 = 2,840(元)把退税结果闭环复算
继续假设工资端全年已预缴2,280元,稿酬支付方已预缴1,120元,合计已预缴3,400元。年度应纳税额2,840元低于已预缴税额,因此案例退税560元。
全年已预缴 = 2,280 + 1,120 = 3,400(元)应退税额 = 3,400 − 2,840 = 560(元)边界:3,400元必须来自真实收入纳税明细;若工资端或稿酬端预缴数不同,退补税结果会随之变化,不能只拿本例数字套用。
四种金额不要混用
| 字段 | 本例 | 用途与来源 |
|---|---|---|
| 稿酬税前收入 | 10,000元 | 合同、结算单;用于换算收入额 |
| 稿酬收入额 | 5,600元 | 并入年度综合所得 |
| 稿酬净到账 | 8,880元 | 资金勾稽,不能直接并入税率表 |
| 两类已预缴税额 | 3,400元 | App收入纳税明细;抵减年度税额 |
申报前资料清单
- 全年工资收入、允许扣除和工资已预缴税额;
- 作品合同、结算单、税前稿酬与支付日期;
- 稿酬支付方名称、收入额与已预缴税额;
- 专项附加扣除、个人养老金等其他有效扣除;
- 个税App年度汇算试算结果、异常记录与更正凭证。
稿酬预扣基础 · 同一作品分期支付 · App与流水核对 · 年度汇算计算器
常见问题
稿酬已经预扣过,年度汇算还要合并吗?
居民个人稿酬属于综合所得,年度汇算时应按规定计算收入额并与工资等综合所得合并;支付环节已经预缴的税额用于抵减年度应纳税额。
银行到账8,880元,可以直接并入综合所得吗?
不可以。到账额是扣税后的现金流,本例应从合同和扣缴记录确认税前收入10,000元,再按80%和70%换算为5,600元收入额。
把四种金额放进同一张表
| 项目 | 工资 | 稿酬 | 用途 |
|---|---|---|---|
| 税前收入 | 120,000元 | 10,000元 | 核对合同与支付 |
| 计入综合所得收入额 | 120,000元 | 5,600元 | 稿酬按费用减除及70%计算 |
| 全年扣除 | 72,000元 | 减除费用、专项及附加扣除 | |
| 已预缴税 | 2,280元 | 1,120元 | 合计3,400元 |
应纳税所得额 = 120,000 + 5,600 − 72,000 = 53,600(元)年度税额 = 53,600 × 10% − 2,520 = 2,840(元)案例退税 = 3,400 − 2,840 = 560(元)系统结果不一致时按字段排查
- 稿酬10,000元是否被误当作10,000元收入额直接并入;
- 支付方是否把稿酬错报为劳务报酬或工资;
- 1,120元预缴税是否完整带入;
- 72,000元扣除是否重复或遗漏;
- 是否还有其他单位收入未纳入案例。
净到账不能替代税前收入:稿酬银行到账可能已经扣税,年度汇算应使用申报记录中的税前收入、收入额和已预缴税分别核对。
同一作品分笔支付 · 稿酬对账 · 工资加劳务 · 年度汇算计算器
权威依据
政策核对日期:2026-09-28。案例用于说明计算与资料勾稽关系,实际申报以真实合同、支付记录、个税App和主管税务机关口径为准。