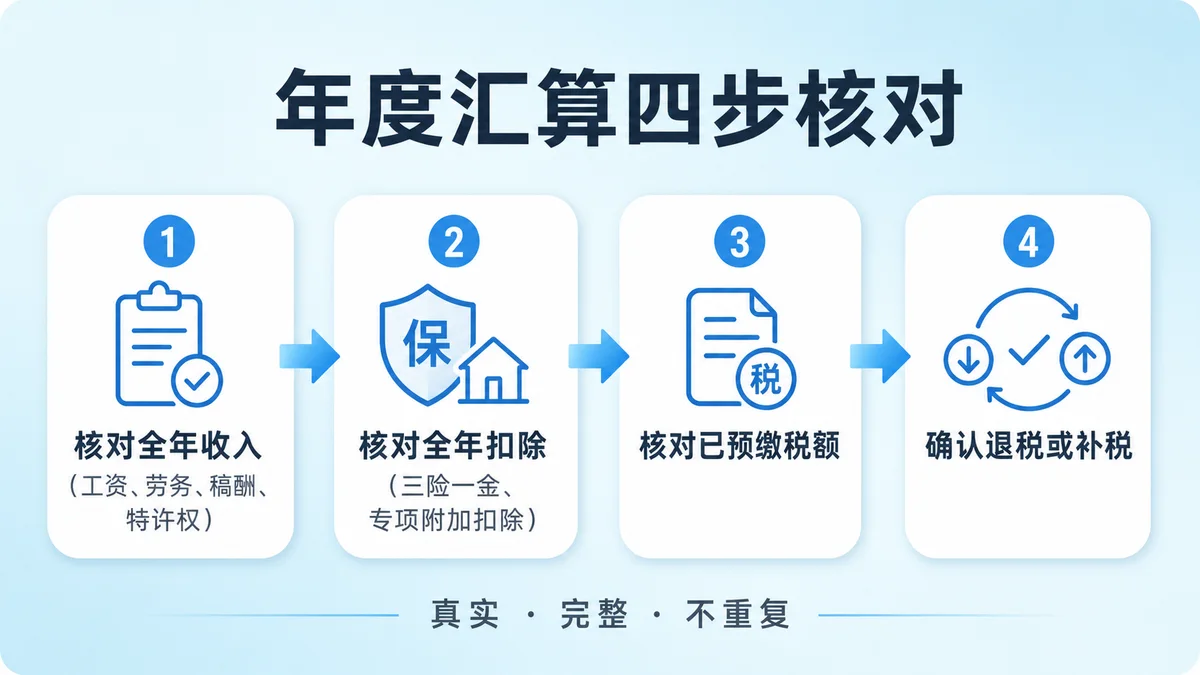
个税App通常显示支付方申报的收入和税额,银行流水显示实际到账,两者口径并不天然相同。最常见的误区,是把税后净到账直接与税前申报收入比较,然后误判为“多报收入”。正确做法是按支付方、所得项目和月份建立四栏表。
四栏核对表
| 字段 | 从哪里找 | 用途 |
|---|---|---|
| 税前收入 | 合同、工资条、结算单 | 确认交易或工资全额 |
| 收入额 | 个税规则与申报记录 | 区分收入与计税口径 |
| 已预缴税额 | 个税App、完税凭证 | 年度汇算抵减 |
| 净到账 | 银行或支付平台流水 | 与税款、费用勾稽 |
案例:1万元劳务报酬为何只到账8400元
假设居民个人一次取得税前劳务报酬10,000元,没有平台服务费或其他扣款。支付环节收入超过4,000元,预扣应纳税所得额为10,000 × 80% = 8,000元;预扣税额为8,000 × 20% = 1,600元;银行净到账为10,000 − 1,600 = 8,400元。
此时个税App出现10,000元税前收入、相关收入额及1,600元已预缴税额,而银行只到账8,400元,差额可以完整勾稽,不应把8,400元改成税前收入。年度汇算时仍要与全年工资、稿酬等综合所得和扣除一起重算,1,600元属于可抵减的已预缴税额。
工资案例:App显示12,000元,到账为什么可能更少
假设工资条显示当月应发工资12,000元,个人承担社保和公积金1,000元,本期个人所得税180元,另有食堂费200元;单位没有报销或借款冲抵。个税App中的工资收入通常按单位申报的税前工资12,000元展示,而银行净到账为12,000-1,000-180-200=10,620元。
其中1,380元差额并不都是税:1,000元是个人专项扣除对应的工资代扣,180元是已预缴个人所得税,200元是非税工资扣款。应分别用工资条、社保公积金缴费记录和单位扣款明细核实,不能把银行到账10,620元改成App工资收入。
两类收入的差额证据不要混用
| 收入场景 | 解释差额的核心资料 | 重点风险 |
|---|---|---|
| 任职受雇工资 | 劳动合同、工资条、社保公积金记录、个税申报明细 | 报销、借款或非税扣款混入工资差额 |
| 独立劳务报酬 | 劳务合同、结算单、发票或收款记录、扣缴凭证 | 把收入额、税前收入和净到账当成同一字段 |
发现不一致时的处理顺序
- 确认是否同一支付方、同一所得项目和同一所得月份。
- 把税款、平台费、退款或跨月支付分别列示,避免只看净额。
- 向支付方索取工资条或结算单,核对其扣缴申报底表。
- 把每一项差额标成社保、公积金、税款、平台费、退款或其他扣款,并保存对应凭证。
- 确属错误时先联系支付方更正;陌生且不存在的收入再按官方渠道申诉。
陌生收入申诉步骤 · 年度汇算资料清单 · 纳税记录与完税证明区别 · 多笔综合所得明细
常见问题
银行到账比个税App收入少,是否一定申报错了?
不一定。银行到账可能已经扣除个人所得税或平台服务费,应先用合同、结算单和扣缴记录解释差额;无法勾稽时再联系支付方核实。
建立“毛收入到净到账”桥接表
| 字段 | 劳务案例 | 工资案例 |
|---|---|---|
| App税前收入 | 10,000元 | 12,000元 |
| 社保公积金 | 通常不按工资方式扣 | 按工资条实际金额 |
| 预缴个税 | 1,600元 | 按累计预扣记录 |
| 其他扣款 | 平台费需单列核对 | 餐费、借款等不等于税款 |
| 银行到账 | 8,400元 | 12,000减各项真实扣款 |
劳务净到账 = 10,000 − 1,600 = 8,400(元)三种“不一致”对应不同处理人
- 税前收入或所得项目错:联系扣缴义务人核实更正;
- 已缴税额缺失:用扣缴申报和完税记录向单位核对;
- 银行到账少但税务数据正确:查工资条、平台结算或其他扣款;
- 完全陌生的单位和收入:整理未任职、未收款证据后走异议申诉。
陌生收入申诉 · 离职后仍申报 · 纳税记录与完税证明 · 汇算差异排查