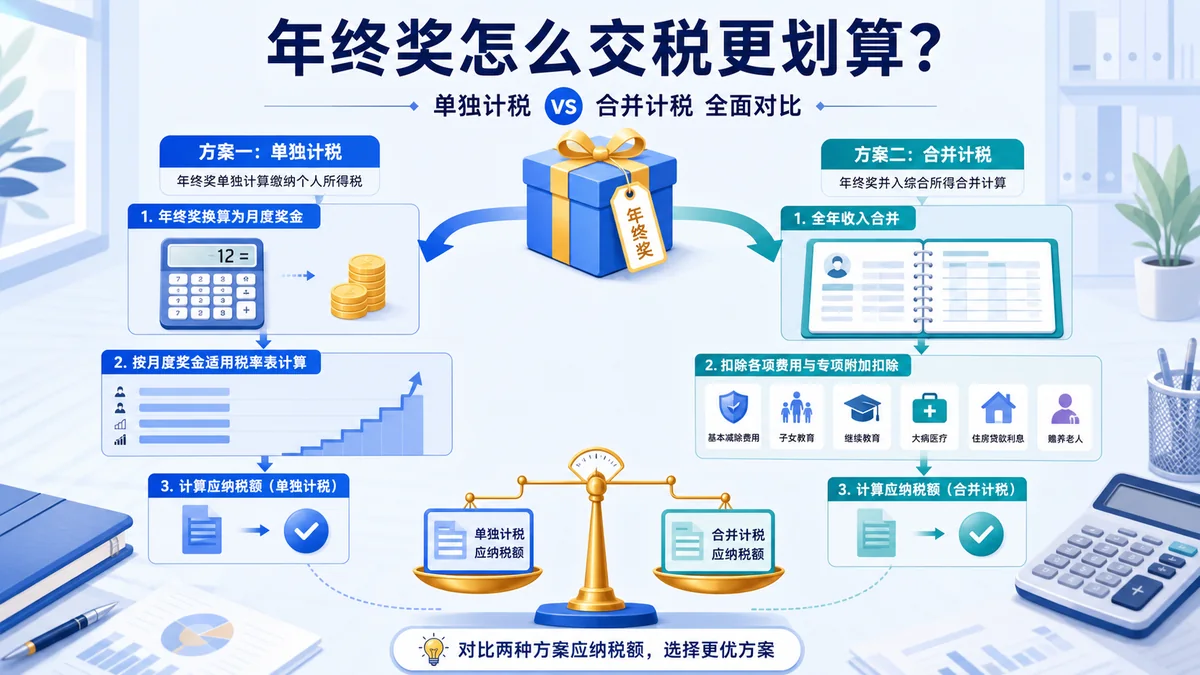
预扣时按全年一次性奖金单独计税,不等于年度结果永远锁定。办理年度汇算时,应在政策允许范围内用同一套工资、奖金、扣除和已预缴税数据比较两种方式;不能只比较奖金那一行,也不能把普通绩效奖改名套用。
案例:60,000元奖金,两种方式相差910元
假设不含奖金的综合所得应纳税所得额为20,000元。奖金符合全年一次性奖金条件,且当年尚未对其他奖金使用单独计税。
| 方案 | 计算 | 全年税额 |
|---|---|---|
| 奖金单独计税 | 60,000÷12=5,000,奖金税5,790元;综合所得税600元 | 6,390元 |
| 奖金并入综合所得 | (20,000+60,000)×10%−2,520 | 5,480元 |
本例差额 = 6,390 − 5,480 = 910(元)
并入方式在本例少910元,但这不是普遍结论。工资较高、扣除不同或奖金跨越不同月度税率区间时,结果可能相反。
切换前后用同一张恒等表
| 核对字段 | 单独计税方案 | 并入方案 |
|---|---|---|
| 工资及其他综合所得 | 不含该笔60,000元奖金 | 原金额不变 |
| 该笔奖金收入 | 单独计税栏60,000元 | 综合所得收入增加60,000元 |
| 奖金已预缴税额 | 保留原预缴记录 | 随同一笔奖金参与全年退补税勾稽 |
| 收入总额 | 切换前后同一笔收入只能出现一次,总额不得凭空增减 | |
这张表比只看“预计退税”更可靠。若并入后收入总额多出或少了60,000元,说明同一笔奖金可能重复计入或被误删,应先退出提交并核对收入明细。
切换前核对六项
- 奖金是否真实符合全年一次性奖金政策;
- 支付和申报年度是否一致;
- 当年是否已有另一笔奖金使用单独计税;
- 工资、其他综合所得和扣除是否完整;
- 奖金已预缴税额是否正确带入;
- 切换后系统总税额与手工复算是否一致。
结果不随切换变化时怎么查
- 确认页面确实保存了计税方式,而不是只预览后返回;
- 核对奖金是否已经并入综合所得收入,同时仍留在单独计税栏;
- 检查专项扣除、其他综合所得和已预缴税额是否两次试算完全一致;
- 保存切换前后收入总额、应纳税所得额、全年税额和已预缴税额四个字段,再判断是税负确实相同还是数据未生效。
防止重复:切换是改变计税方式,不是新增或删除收入。若系统同时保留单独计税奖金和并入后的同一笔收入,应停止提交并核对申报明细。
奖金归属年度 · 多笔奖金限制 · 低工资反向案例 · 年终奖计算器
常见问题
所有年终奖都能在汇算时自由切换吗?
应先确认该笔收入符合全年一次性奖金政策、当年度政策仍有效,且没有违反每个纳税年度单独计税一次等限制。普通月度奖金不能仅因税负更低改名套用。
切换后为什么退税额没有刚好增加910元?
910元是本案例两种全年税额的差异。实际退补税还受其他综合所得、扣除、已预缴税额和系统已记录奖金税款影响,应以完整年度数据复算。
切换后收入总额变化了,是否正常?
计税方式切换不应创造或删除收入。同一笔60,000元奖金应从单独计税栏转入综合所得或反向转出,切换前后收入证据总额应一致;总额变化时先查重复或漏记。
权威依据
政策核对日期:2026-10-21。案例用于说明核对方法,实际办理以真实资料、申报系统和主管税务机关要求为准。