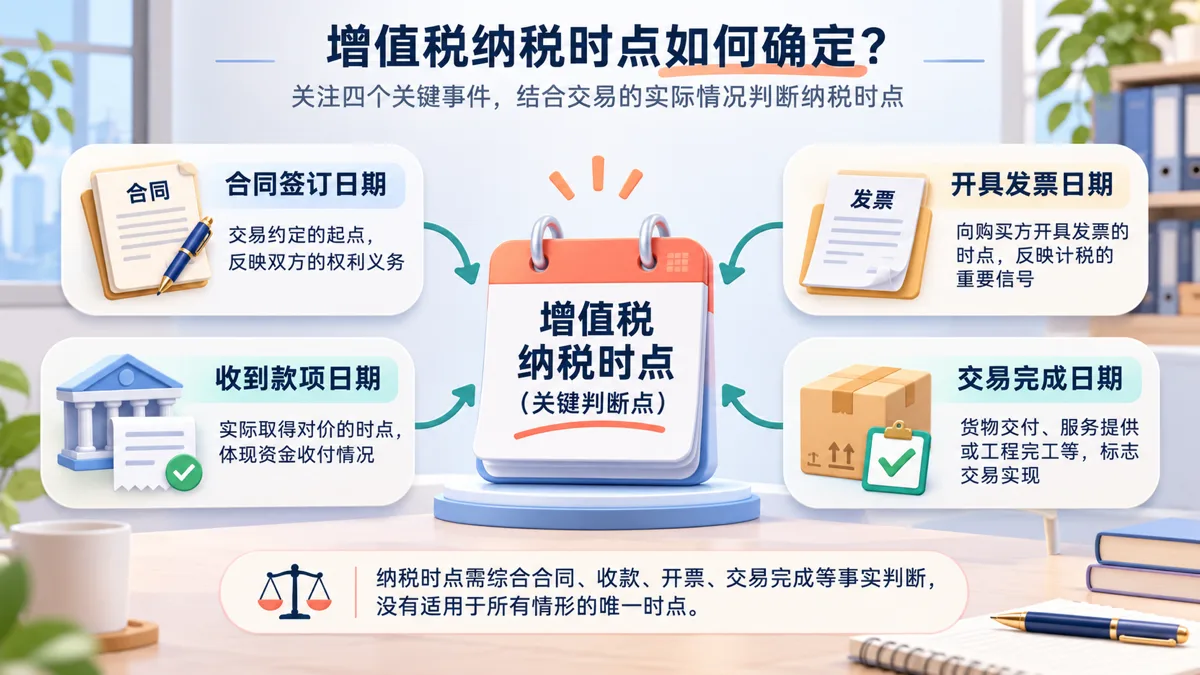
2026年起,发生应税交易通常核对收讫销售款项日或取得索款凭据日;先开具发票的,以开票当日为纳税义务发生时间。不能只盯银行到账日。
四个时间字段先分开
| 字段 | 证据 | 核对重点 |
|---|---|---|
| 收款日 | 银行回单、收款记录 | 是否已实际取得交易价款 |
| 索款凭据日 | 书面合同付款条款 | 合同约定付款日;无约定时核对交易完成日 |
| 开票日 | 发票开具记录 | 是否在收款或应付款前先开票 |
| 交易完成日 | 出库、签收、验收、服务完成资料 | 无书面付款日时用于判断交易完成 |
先开票、后回款案例
企业11月5日完成一项应税服务,合同约定12月20日付款,但11月10日已经开具发票,实际到款为12月20日。因先开具发票,纳税义务发生时间为11月10日,不能等12月回款后再确认。申报期仍应结合企业按月或按季纳税资格和申报日历核对。
日期冲突时的处理顺序
- 按交易逐笔列出合同付款日、实际收款日、开票日和完成日。
- 确认是否属于视同应税交易、进口、出口或另有专项规定的情形。
- 把纳税义务发生时间与会计收入确认、发票开具和回款日期分列,不相互替代。
- 证据不完整或特殊交易无法判断时,暂停按通用案例填报并咨询主管税务机关。
需要拆分含税价和税额时可使用增值税价税分解工具;价税计算不能决定纳税时点。
常见问题
合同签订日就是纳税义务发生时间吗?
通常不能仅凭签约日判断,应核对收款、合同约定付款日、是否先开票及交易是否完成。
先开票但尚未收款,可以等回款后申报吗?
不可以按回款日顺延。增值税法规定先开具发票的,纳税义务发生时间为开票当日。
官方依据
政策核对日期:2026-11-13。本页用于证据与时点核对,不替代申报系统或主管税务机关审核。