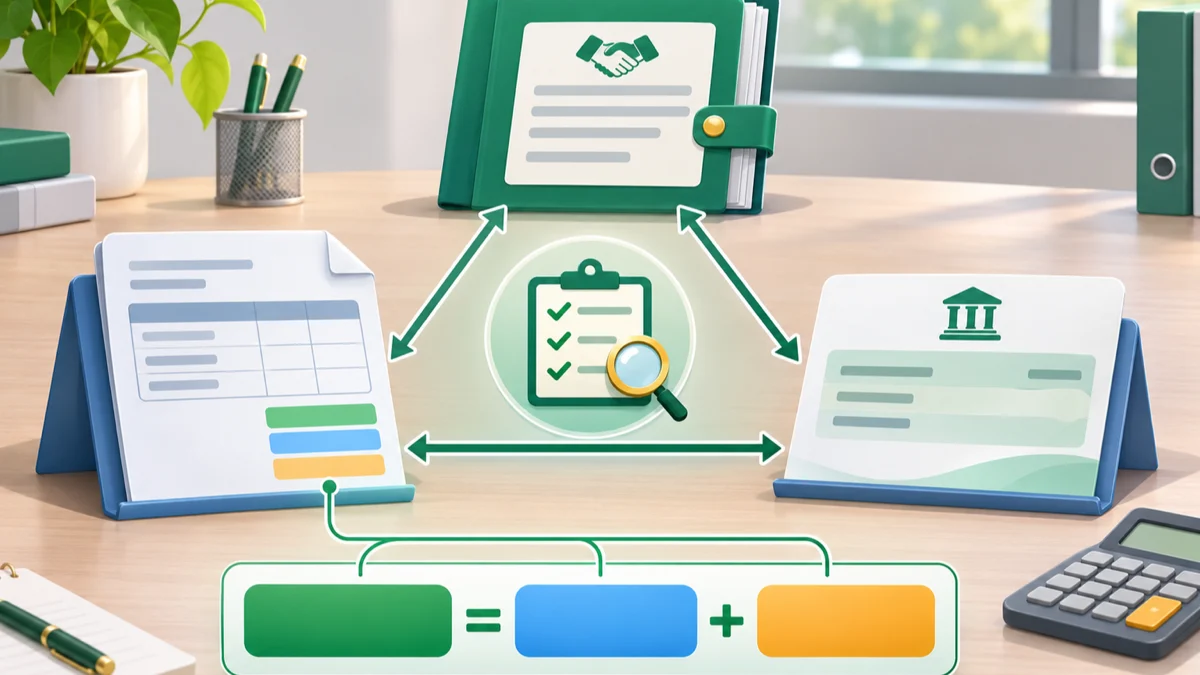
核对顺序是先确认合同价款是否含税,再读取发票的金额与税额,最后对照收款。不要仅凭银行到账额倒推税率或申报销售额。
三步证据链
| 步骤 | 核对字段 | 异常信号 |
|---|---|---|
| 合同 | 总价、是否含税、税率/征收率、调价条款 | 只写“价款”未写税口径 |
| 发票 | 金额、税率/征收率、税额、价税合计 | 商品行、税额与合计无法勾稽 |
| 收款 | 收款日、金额、预收/尾款、折让退款 | 到账额与发票不等但无差异说明 |
10.6万元简化案例
假设合同确认价税合计106,000元,适用6%税率且不涉及差额计税、免税或特殊情形:
不含税销售额 = 106,000 ÷ (1 + 6%) = 100,000元税额 = 106,000 - 100,000 = 6,000元这只是价税分解,不是应纳税额;一般计税的实际应纳税额还要结合可抵扣进项税额等。
三方金额不一致
- 先分开预收、分期、折让、退货与代收转付。
- 保存合同、发票原始文件、收款回单和差异说明。
- 不能证明适用税率或计税方法时,暂停用计算结果填报。
可用增值税价税分解工具复算,但应保留实际取数底稿。
常见问题
价税合计就是销售额吗?
增值税口径下通常要区分含税收款与不含税销售额,具体还要核对差额计税等特殊规则。
税额等于实际应纳税额吗?
不一定。发票上单笔税额不能直接替代当期全部销项、进项和其他调整后的申报结果。
官方依据
政策核对日期:2026-11-12。本页用于主体和取数口径核对,不替代申报结果。