同一合同分两次转账,不代表一定能分别减除800元。实施条例规定:劳务报酬属于一次性收入的,以取得该项收入为一次;属于同一项目连续性收入的,以一个月内取得的收入为一次。
先判断项目,再看付款日期
| 情形 | 归集线索 | 不要只看 |
|---|---|---|
| 一次性交付 | 单一成果、验收和结算约定 | 支付方拆成几笔转账 |
| 同一项目连续服务 | 同一合同、持续服务、按期结算 | 每次到账是否低于4000元 |
| 不同独立项目 | 工作内容、合同和验收分别成立 | 支付方是否为同一单位 |
案例:同月两笔3000元连续劳务
假设居民个人为同一单位提供同一项目的连续设计服务,8月10日和25日各取得3,000元。若根据合同和服务事实应按“同一项目连续性收入”归集,则8月内取得收入合计6,000元,超过4,000元,预扣时费用按20%计算:
当月收入 = 3,000 + 3,000 = 6,000元预扣预缴应纳税所得额 = 6,000 ×(1 − 20%)= 4,800元预扣税额 = 4,800 × 20% = 960元不能仅因分成两笔就各按“3,000−800”计算。反过来,若两笔确属不同、独立的一次性项目,也应由合同、成果、验收和结算资料支持,不能为了降低预扣税额人为拆分。
跨月付款也要保存项目证据
同一连续性项目在8月和9月分别付款时,条例的判断单位是“一个月内取得的收入”。支付方应按真实取得月份归集,并保留合同和结算依据;纳税人则要核对收入纳税明细中的所得月份、金额和税额。付款延迟、补付或错报月份时,应先联系支付方核实更正。
跨月案例:8月3,000元、9月3,000元
若同一连续项目分别在8月和9月各支付3,000元,条例以一个月内取得的收入为一次。支付方应分别按两个月的实际支付记录归集;每月收入不超过4,000元时,示例预扣税额均为(3,000-800)×20%=440元,两个月合计880元。不能把跨月付款倒填到同一个月,也不能为了少预扣而虚构支付日期。
8月预扣 =(3,000 − 800)×20% = 440(元)9月预扣 =(3,000 − 800)×20% = 440(元)两月合计预扣 = 440 + 440 = 880(元)付款更正清单
- 合同约定付款节点与实际银行到账日;
- 每月结算单、验收单和扣缴申报回执;
- 延迟付款、退款或冲销的书面说明;
- App中所得月份、收入额和预缴税额。
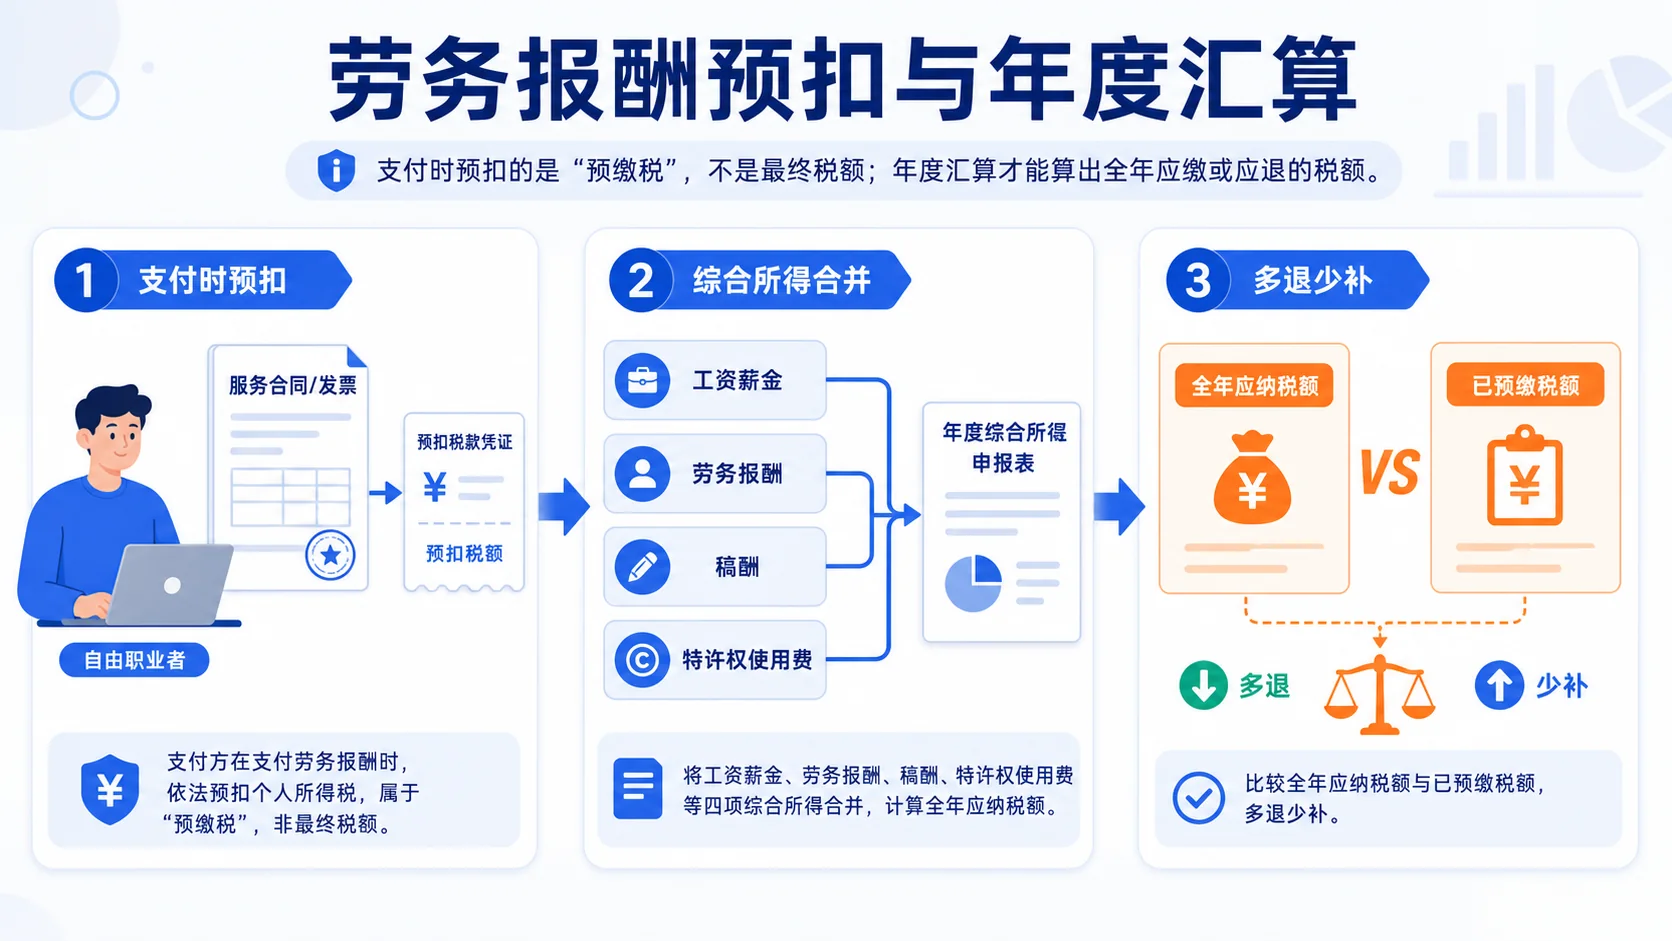
预扣后年度还要重新合并
上述960元只是支付环节的预扣结果。居民个人办理综合所得年度汇算时,劳务报酬按收入的80%计算收入额,再与工资、稿酬等合并,并结合全年减除费用、各项扣除和已预缴税额计算最终退补税。
合同与核对清单
- 合同工作内容、服务期间、成果和验收方式;
- 付款节点、税前金额、结算单与银行流水;
- 同一项目是否连续提供服务的事实记录;
- 个人所得税 App 所得月份、支付方、收入和预缴税额;
- 若支付记录更正,保存更正前后说明。
多笔劳务年度汇算核对 · 劳务预扣公式 · 工资加劳务怎样汇算 · 劳务报酬计算器
同月与跨月放在一起比较
| 情形 | 归集金额 | 案例预扣 |
|---|---|---|
| 同一项目、同月两笔各3,000元 | 同月合计6,000元 | 6,000×80%×20%=960元 |
| 同一项目、8月3,000元 | 8月3,000元 | (3,000−800)×20%=440元 |
| 同一项目、9月3,000元 | 9月3,000元 | (3,000−800)×20%=440元 |
| 跨月合计 | 6,000元 | 两月预扣合计880元 |
960元与880元的差异来自预扣环节按次、按月归集的案例口径,不代表年度最终税负不同。居民个人年度汇算时仍将劳务报酬收入额并入综合所得,并抵减已预缴税。
付款拆分是否真实看四项证据
- 合同约定的是一个连续项目还是多个独立成果;
- 验收单能否分别证明任务完成;
- 付款节点是否与合同和验收相符;
- 支付方扣缴申报月份及金额是否对应。
两个支付方 · 多笔劳务汇算 · 收入流水核对 · 劳务报酬计算器