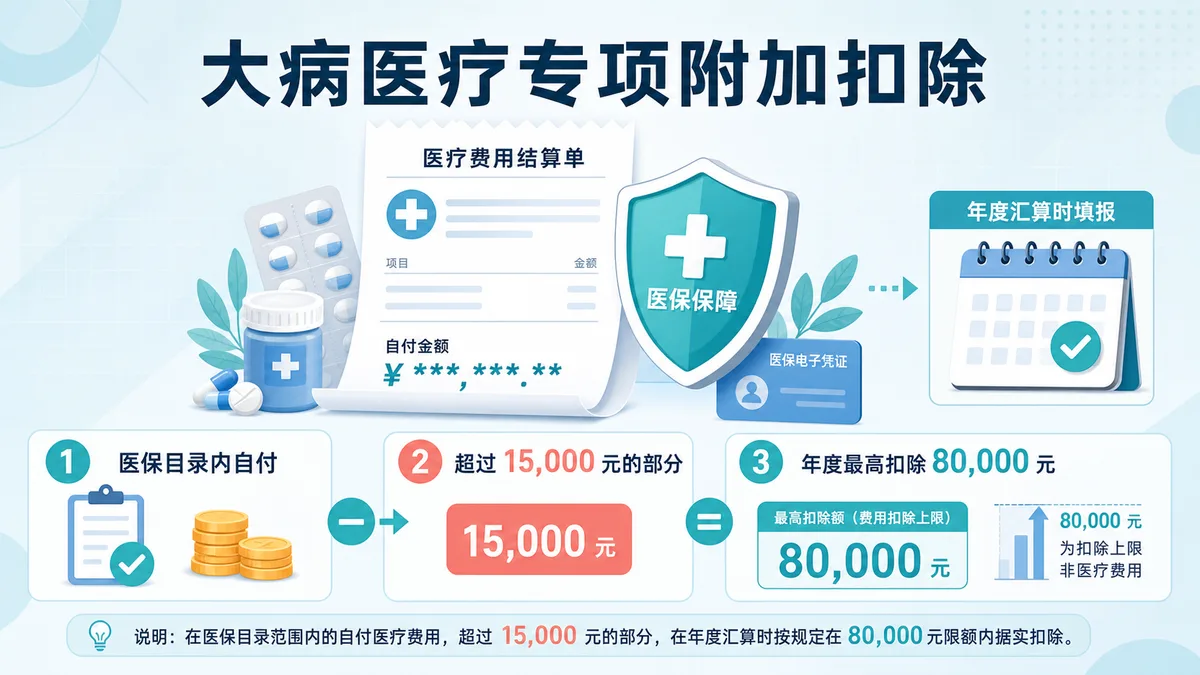
先分清“医疗总费用”和“可计算的自付费用”
大病医疗专项附加扣除不是把医院发票金额简单相加。现行口径针对一个纳税年度内,与基本医保相关的医药费用,在扣除医保报销后由个人负担的医保目录范围内自付部分。目录外自费、已经由医保报销的金额等,不能直接按发票总额填入。
15000元和80000元分别是什么意思?
年度符合口径的个人自付金额累计超过 15000 元时,超过部分可以扣除,每名符合条件人员的年度扣除额最高 80000 元。计算式可以写成:可扣除额 = min(符合口径的年度自付金额 − 15000,80000),结果最低为 0。
| 年度医保目录内自付 | 计算 | 可扣除额 |
|---|---|---|
| 12000 元 | 未超过 15000 | 0 元 |
| 50000 元 | 50000 − 15000 | 35000 元 |
| 120000 元 | 120000 − 15000 = 105000,受限额约束 | 80000 元 |
家庭案例:本人5万元、配偶2万元怎样分别计算
假设年度医保信息显示,本人符合口径的医保目录内自付金额为50,000元,配偶为20,000元。两人的费用不能合并后只减一次15,000元,而要按每名患者分别计算:本人可扣除50,000-15,000=35,000元;配偶可扣除20,000-15,000=5,000元,合计40,000元。
填报边界:本人的35,000元可选择由本人或配偶扣除,配偶的5,000元也可选择由本人或配偶扣除;但同一患者的同一笔费用不能重复扣除。未成年子女也应按每名子女分别计算。
汇算前资料清单
- 个人所得税App显示的对应年度大病医疗数据;
- 医保结算单及目录内自付金额记录,不用医院发票总额替代;
- 患者姓名、身份证件和与填报人的家庭关系;
- 夫妻之间由谁扣除的确认记录,避免双方重复填报;
- 年度汇算申报表、退补税结果与后续更正回执。
谁可以填报?
纳税人本人发生的符合条件费用,可以选择由本人或配偶扣除;未成年子女发生的费用,可以由父母一方扣除。纳税人、配偶和未成年子女的医疗费用应分别计算扣除额。父母发生的医疗费用,目前不能作为子女的大病医疗专项附加扣除。
为什么工资表里没有每月扣除?
大病医疗按年度累计数据确定,一般在次年办理综合所得年度汇算时填报,而不是像子女教育、住房租金那样在工资累计预扣环节按固定月额度扣除。可通过个人所得税 App 查询或核对相关年度医疗费用数据,并以医保结算记录为准。
常见误区:80000 元是每名符合条件人员的年度最高扣除额,不是医疗费用封顶;扣除额减少的是应纳税所得额,也不等于直接退回同额现金。
政策依据:国家税务总局大病医疗政策问答。最终以医保数据和税务机关确认结果为准。
先测算全年工资累计预扣
日常工资计算可填写常规专项附加扣除,大病医疗最终以年度汇算为准。