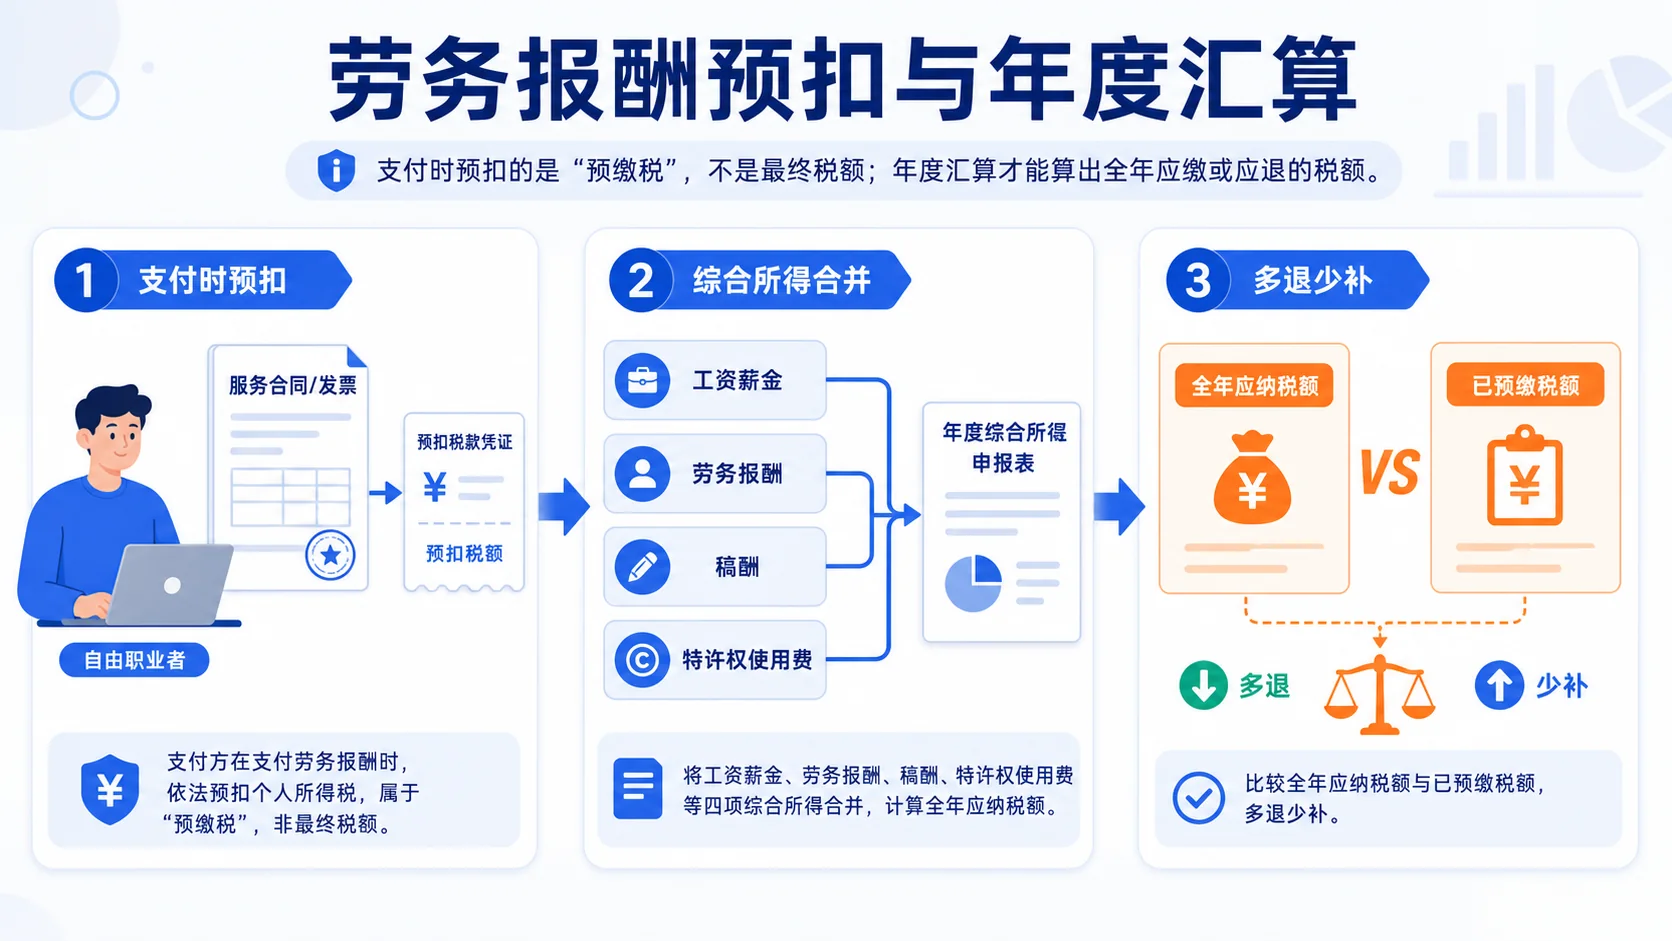
取得劳务报酬时,支付方通常已经代扣了个人所得税。但对居民个人来说,这笔税一般属于预扣预缴,不一定等于全年最终应纳税额。年度结束后,劳务报酬还要和工资薪金等综合所得合并计算。
第一套口径:取得收入时预扣
支付方按次或者按月预扣劳务报酬个人所得税。计算预扣应纳税所得额时:
- 每次收入不超过 4,000 元:减除费用 800 元;
- 每次收入超过 4,000 元:减除收入的 20%。
所得额再适用劳务报酬三级预扣率:不超过 20,000 元为 20%,20,000 元至 50,000 元为 30%,超过 50,000 元为 40%,并配合速算扣除数计算。
预扣税额 = 预扣应纳税所得额 × 预扣率 − 速算扣除数第二套口径:年度结束后汇总
居民个人年度汇算时,需要汇总一个纳税年度取得的工资薪金、劳务报酬、稿酬和特许权使用费等综合所得。减除 6 万元费用、专项扣除、专项附加扣除及依法确定的其他扣除后,适用 3%—45% 的综合所得年度税率。
年度应退或应补税额 = 年度实际应纳税额 − 年度已预缴税额支付环节采用的是劳务报酬预扣率,年度汇算采用的是综合所得年度税率,两套口径不同,所以最终可能退税,也可能需要补税。
用一个简化例子理解
假设居民个人某次取得劳务报酬 10,000 元:
- 收入超过 4,000 元,费用按 20%扣除,预扣应纳税所得额为 8,000 元;
- 8,000 元适用 20%预扣率,支付时预扣税额为 1,600 元;
- 年度汇算时,8,000 元收入额与当年其他综合所得合并,再统一减除全年可享受的费用和扣除;
- 最终把计算出的全年应纳税额与包括这 1,600 元在内的已预缴税款比较,多退少补。
因此,不能仅根据这次预扣的 1,600 元判断全年最终税负。
把工资、劳务和扣除放进同一张表
下面继续使用简化假设,帮助核对字段而不是预测任何人的实际退补税:全年工资薪金 120,000 元,劳务报酬税前收入 10,000 元,专项扣除 18,000 元,专项附加扣除 24,000 元,其他依法扣除为 0。劳务报酬先按 80% 计入年度收入额,即 8,000 元。
- 综合所得收入额:120,000+10,000×80%=128,000 元;
- 应纳税所得额:128,000-60,000-18,000-24,000=26,000 元;
- 按年度综合所得税率表,26,000 元适用 3% 税率,全年应纳税额为 26,000×3%=780 元;
- 最后将 780 元与工资和劳务两端实际已预缴的税额合计比较,差额才是简化例子中的应退或应补金额。
年度收入额:120,000+10,000×80%=128,000 元应纳税所得额:128,000-60,000-18,000-24,000=26,000 元全年应纳税额:26,000×3%=780 元继续假设工资端全年已预缴 540 元,加上劳务端预扣 1,600 元,全年已预缴合计为 2,140 元。则这个完整简化案例的应退税额为 2,140-780=1,360 元。这里的退税来自“全年最终税额低于全年已预缴税额”,不是把劳务端 1,600 元原样退回。
| 核对层级 | 金额 | 取数说明 |
|---|---|---|
| 综合所得收入额 | 128,000 元 | 工资 120,000+劳务 10,000×80% |
| 全年扣除合计 | 102,000 元 | 基本减除 60,000+专项 18,000+专项附加 24,000 |
| 应纳税所得额 | 26,000 元 | 128,000-102,000 |
| 全年实际应纳税额 | 780 元 | 26,000×3% |
| 全年已预缴税额 | 2,140 元 | 工资端 540+劳务端 1,600 |
| 应退税额 | 1,360 元 | 2,140-780 |
实际操作中,工资端是否已经享受扣除、多个支付方已预缴了多少、是否还有稿酬或特许权使用费,都会改变结果。请把 App 中每条收入和已缴税额逐笔汇总,不要用银行净到账金额代替税前收入或已预缴税额。
提交前核对六项资料
- 每个支付方的合同、结算单及税前金额。
- 银行到账记录,用来解释服务费、代扣税款或分批支付差异。
- 个人所得税 App 中的支付方、所得项目、收入额和已预缴税额。
- 工资条、社保公积金个人缴费记录和专项附加扣除填报记录。
- 如有发票,分别保存发票、合同和个税扣缴记录,不把它们互相替代。
- 发现事实错误时,先向支付方核对其扣缴申报并依法更正。
哪些情况更值得留意?
- 同时取得工资薪金和多笔劳务报酬;
- 从多个支付方取得劳务收入;
- 年度内预扣税率较高,但全年综合所得不高;
- 专项附加扣除没有在工资预扣环节足额享受;
- 取得收入后支付方未依法预扣或申报信息有误。
常见问题
劳务报酬已经扣过税,年度汇算还要再交一次吗?
不是对同一笔收入重复征税。支付时扣的是预缴税款,年度汇算计算全年最终税额后会减去包括劳务预扣在内的全部已预缴税额,多退少补。
劳务报酬年度汇算按税前收入全额并入吗?
居民个人劳务报酬在年度汇算时,以收入减除 20% 费用后的余额作为收入额。支付环节“不超过 4,000 元减 800 元”的规则不能直接搬到年度汇算。
官方依据
计算支付环节预扣税额
输入单次劳务收入,查看费用扣除、预扣率和税后到手金额。