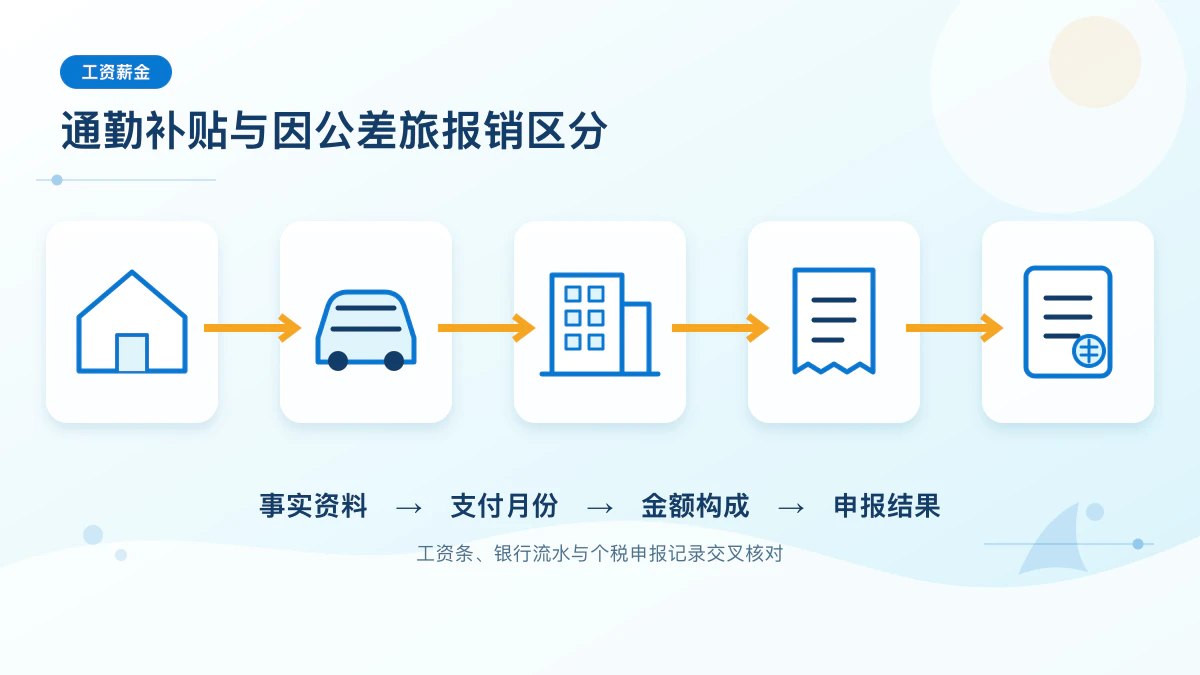
交通补贴页面不应只重复“并入工资计算”。更关键的是先判断钱对应个人日常通勤、临时公务出行,还是单位提供的公务车辆;三者不能共用同一张票据或同一结论。
先按出行目的分三栏
| 场景 | 示例 | 核对资料 |
|---|---|---|
| 个人通勤 | 住宅至固定办公地点 | 补贴制度、工资条 |
| 公务出行 | 客户拜访、临时项目地点 | 任务、行程、票据、审批 |
| 单位车辆工具 | 班车、公务车、租赁车辆 | 车辆合同、派车单、使用记录 |
案例:800元通勤补贴和386元客户打车
员工每月随工资收到固定通勤补贴800元;当月另因三次客户拜访发生网约车费用386元,订单、地点、拜访记录和审批能够逐笔对应。
固定通勤补贴 = 800(元)可逐笔勾稽的公务出行 = 386(元)两笔款项不能合并为“交通报销1,186元”。800元应核对补贴制度、当地适用规定和工资申报;386元应核对真实任务、行程和票据。若公司已派公务车,同一路线又报网约车费,还需说明原因。
行程证据的四个一致
- 日期与工作任务一致;
- 起终点与客户或临时办公地点一致;
- 乘车人与执行任务人员一致;
- 报销金额与订单、发票和付款一致。
与具体税额页的分工
本页只讲交通支出的业务分账和证据;通勤补贴进入工资后如何累计预扣,见交通补贴累计预扣案例。
同一天两段行程也要分目的
| 行程 | 目的 | 金额 | 证据 |
|---|---|---|---|
| 家到公司 | 个人日常通勤 | 纳入800元固定补贴场景 | 工资条、补贴制度 |
| 公司到客户 | 公务拜访 | 打车186元 | 客户安排、行程单、发票 |
| 客户到公司 | 公务返程 | 打车200元 | 行程单、审批和付款 |
| 公务合计 | 同一业务任务 | 386元 | 报销单完整关联 |
单位车辆不能再重复报销
若员工已经使用单位车辆完成客户拜访,不应再报销同一时间、同一路线的网约车票。车辆派车单、油费、停车费和个人报销需要用时间与路线交叉检查。
异常行程的处理
- 行程起终点与客户或业务地点不符时附说明;
- 周末或夜间公务出行保留任务安排;
- 行程取消、退款应冲减原报销;
- 多人同行仅由实际付款人按制度报销,避免重复。
交通补贴累计预扣 · 异地派驻费用 · 报销风险 · 工资个税计算器
退款与多人同行:386元怎样形成可复核净报销
假设三笔客户拜访订单分别为186元、120元和80元,合计386元。随后第三笔订单因司机改道退回20元,公司最终只能按净支出366元核对;若报销单仍写386元,应保留平台退款记录并冲减20元,不能让退款留在个人账户而费用仍全额入账。
| 记录 | 原金额 | 退款/分摊 | 可核对净额 | 证据 |
|---|---|---|---|---|
| 客户A往返 | 186元 | 0元 | 186元 | 任务、行程单、发票 |
| 客户B去程 | 120元 | 0元 | 120元 | 审批与付款记录 |
| 客户B返程 | 80元 | 退款20元 | 60元 | 原订单与退款流水 |
| 合计 | 386元 | -20元 | 366元 | 报销单应按净额闭环 |
两人同行,不要把同一张订单报两次
甲、乙共同拜访客户,由甲实际支付120元。甲的报销单应关联同行人员与业务任务;乙只在同行记录中签认,不再用同一订单截图申请120元。若两人分别承担去程与返程,应分别保留各自付款、发票和审批,不能按人数把一笔订单机械平分。
固定800元补贴与366元公务报销怎样查工资条
两笔钱应分别列示。固定800元通勤补贴要核对单位制度、当地适用口径和工资申报;366元真实公务出行报销要核对任务、净支出和审批。发现工资条把两笔合并为“交通费1,166元”时,先要求单位拆出性质、支付日期和申报处理,再判断是否需要更正,不能由个人自行删除收入记录。
- 退款发生在报销后:在下一期冲减并保留原报销与冲减记录;
- 多人同行:记录实际付款人和同行人员,防止重复报销;
- 公司车辆与网约车重叠:按时间、路线说明为何另行用车;
- 补贴与报销混列:拆分制度依据、真实支出与工资申报字段。
常见问题
上下班地铁票能否直接当差旅费报销?
日常住所与固定工作地点之间的通勤,和因公前往客户或临时工作地点的出行事实不同。应按真实行程与单位制度核对,不能仅凭交通票据改写业务性质。
公司提供班车,还发固定交通补贴怎么办?
应分别记录班车属于单位提供的通勤条件,以及现金补贴的制度和申报。两项同时存在时更要避免把现金补贴伪装成未发生的票据报销。
权威依据
政策核对日期:2026-10-29。补贴、报销和工资申报应以真实业务、有效凭证、当地适用规定及主管税务机关口径为准。