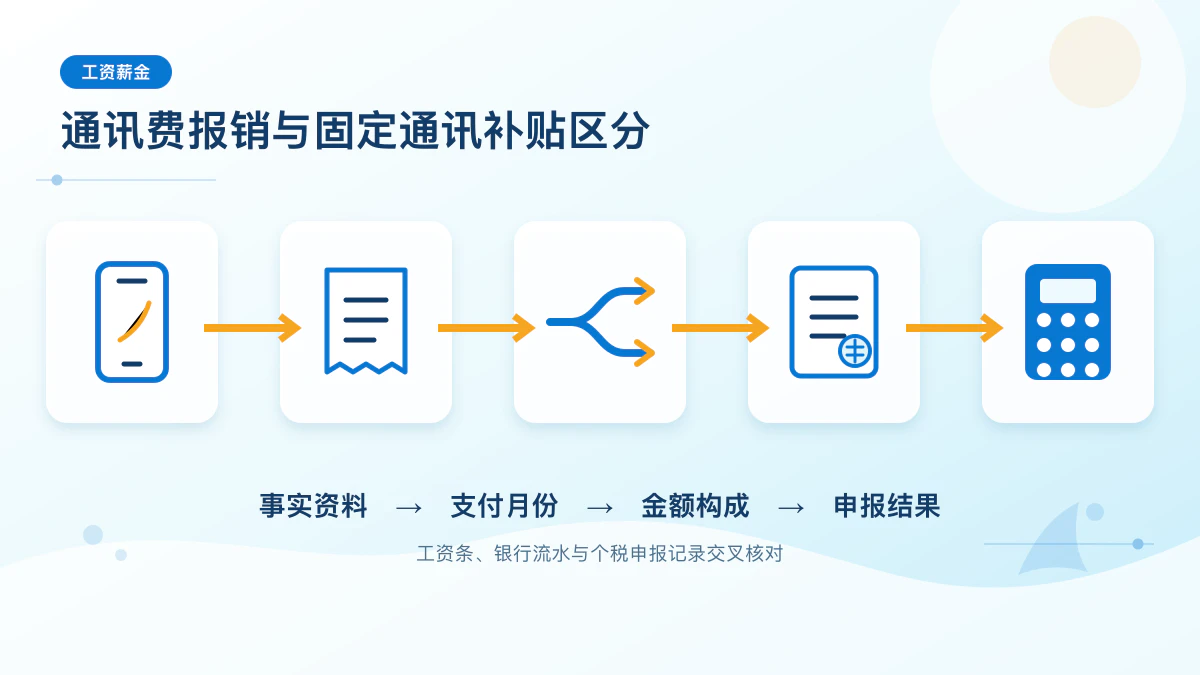
通讯费最容易被一句“每月有免税额度”误导。全国并不存在可脱离地区和制度直接套用的统一个人免税数额;公司配机、个人账单据实报销、每月固定现金补贴应分开留证。
三种支付模式不要混用结论
| 模式 | 个人取得什么 | 重点核对 |
|---|---|---|
| 公司手机与号码 | 主要是工作工具使用权 | 资产归属、套餐合同、业务用途 |
| 个人账单据实报销 | 已发生费用的补偿 | 账单、票据、制度、报销上限 |
| 固定现金补贴 | 无需对应支出的现金 | 地方标准、工资条、申报收入 |
案例:260元账单和500元补贴为何不能等同
甲员工使用个人手机办理业务,当月合规账单260元,经审批按实际金额报销;乙员工每月随工资固定收到500元通讯补贴,无需提供账单。
甲:可勾稽的实际账单与报销 = 260(元)乙:固定现金补贴 = 500(元)甲的核对重点是260元是否真实发生并符合制度;乙的核对重点是固定补贴是否有当地适用扣除标准,以及工资条与App申报是否一致。不能用甲的票据替乙证明,也不能把乙的500元倒填成“实际通讯费”。
五份资料组成完整证据链
- 通讯设备和号码的归属;
- 账单周期、服务内容与付款记录;
- 单位通讯费用制度和岗位适用范围;
- 报销申请、审批及是否超过制度限额;
- 工资条固定补贴与个税App申报收入。
与后续案例的分工
本页专注三种通讯支付模式的凭证边界;地方标准确定后如何进入累计预扣,见通讯补贴地方标准与税额案例。
号码、用途和付款三项先对齐
| 模式 | 号码与合同 | 付款方式 | 核对重点 |
|---|---|---|---|
| 公司手机 | 单位持有或统一管理 | 单位直接向运营商付款 | 资产领用、套餐和公务使用 |
| 个人号码凭票报销 | 员工本人号码 | 员工支付后报销260元 | 制度、业务需要、票据和限额 |
| 固定现金补贴 | 不与实际账单逐笔对应 | 每月发500元 | 补贴性质及工资申报 |
账单260元不代表全部属于公务
个人套餐同时包含私人和工作使用时,应依据单位制度、岗位需要和属地政策确定可报范围。不能仅凭一张260元账单就推定全部为公务费用,也不能用多张家庭成员账单凑满报销限额。
年度抽查清单
- 号码归属人与报销员工一致;
- 岗位确有公务通讯需要;
- 报销金额不超过制度及真实账单;
- 同月没有公司直付和员工重复报销;
- 500元固定补贴在工资条和申报中口径一致。
通讯补贴税额案例 · 报销证据链 · 工资条计税收入 · 工资个税计算器
常见问题
每月500元通讯补贴都有统一免税额度吗?
不能这样概括。公务通讯费用扣除通常还需结合当地规定、单位制度和实际支出核对;没有适用依据时,不应自行把固定补贴从工资申报中删除。
个人手机号用于工作,整张家庭套餐账单都能报销吗?
应按单位制度和可证明的业务用途核对。家庭成员、宽带或其他私人服务混在套餐中时,更需要明确报销范围,不能只凭一张总账单认定全部属于公务费用。
权威依据
政策核对日期:2026-09-28。补贴、报销和工资申报应以真实业务、有效凭证、当地适用规定及主管税务机关口径为准。