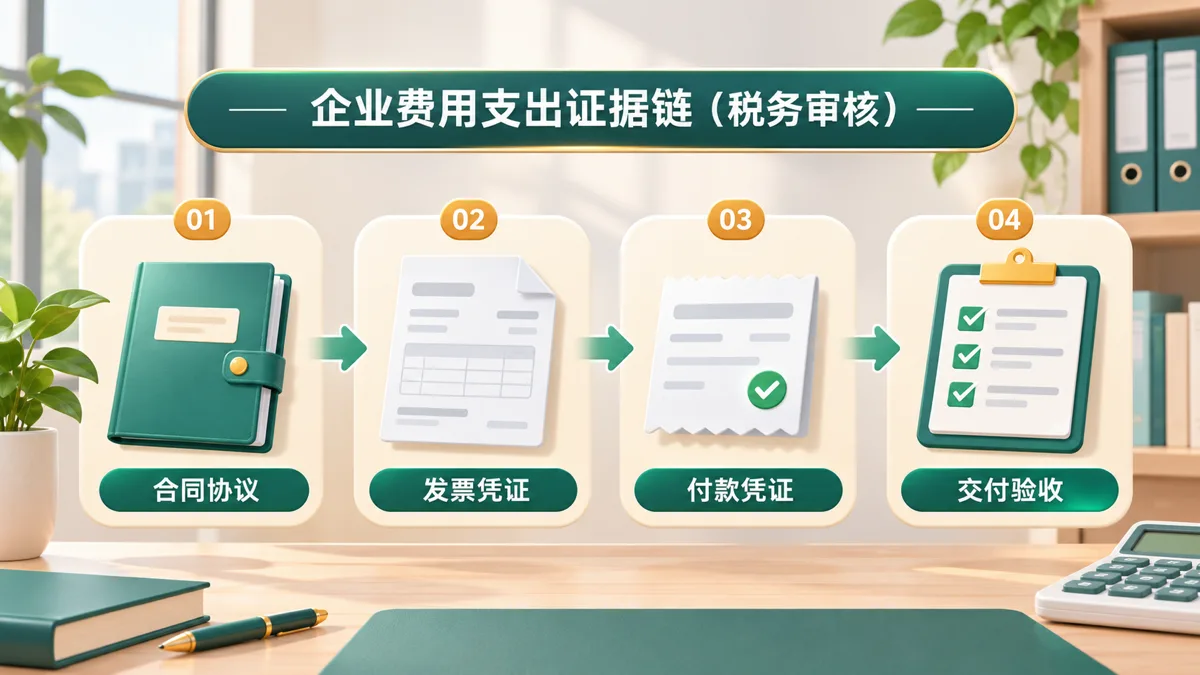
企业所得税税前扣除不能只问“有没有发票”。应同时证明支出真实发生、凭证来源合法,并与企业取得收入的经营活动相关。
四类证据怎样互相勾稽
| 证据 | 核对字段 | 异常信号 |
|---|---|---|
| 合同协议 | 交易主体、内容、价税口径、履约期限 | 签约方与收付款方不一致且无说明 |
| 发票或外部凭证 | 购销双方、项目、金额、开具时间 | 品名与实际服务或货物明显不符 |
| 付款凭证 | 付款人、收款人、金额、用途、日期 | 私人账户代收代付但证据链缺失 |
| 交付验收 | 成果、数量、服务期间、签收或验收人 | 只有发票,没有业务完成证据 |
12万元服务费案例
A公司支付年度系统维护费120,000元。合同约定服务期,供应商按约开票,公司对公付款,并按月保存工单和年终验收单。四类记录的主体、金额、期间与服务内容一致,才能形成可复核底稿;本例不直接判断最终扣除金额,仍需结合权责发生、资本化及其他税会差异。
凭证异常时怎么闭环
- 先暂停把会计入账额直接当税前扣除额。
- 逐项标注缺少的是合同、合规外部凭证、付款还是履约证据。
- 联系交易对方补正;无法补正时保留沟通记录并按规定判断其他资料能否证明真实性。
- 在汇算底稿记录会计金额、拟扣除金额、纳税调整和处理依据。
可进入企业所得税工具复核税额影响,但工具结果不能替代凭证资格判断。
常见问题
只有发票就一定能税前扣除吗?
不一定。税前扣除凭证遵循真实性、合法性和关联性原则,合同、付款及交付验收等资料应共同证明支出真实发生。
没有发票就一定不能扣除吗?
不能一概而论。应先区分境内外、应税或非应税项目及对方主体,并按税前扣除凭证管理办法核对允许的内部或外部凭证及补救条件。
官方依据
政策核对日期:2026-11-13。本页用于证据与时点核对,不替代申报系统或主管税务机关审核。