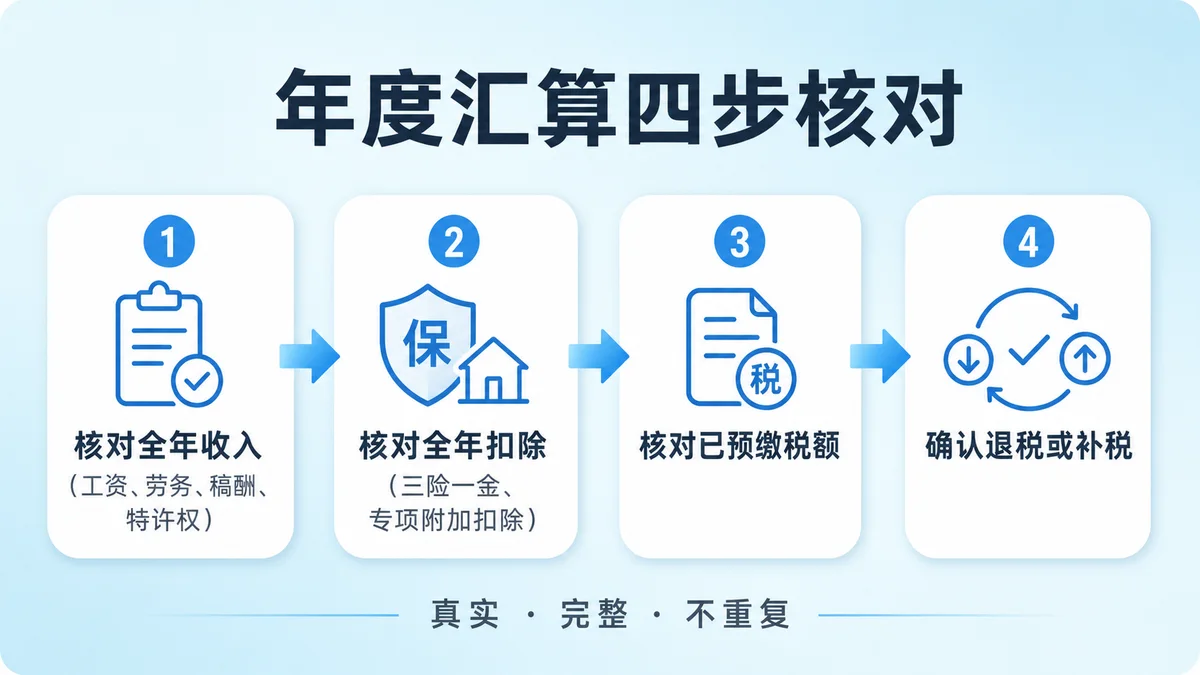
发现年度汇算数据有误时,越早按真实情况更正越好。不要为了追求退税金额反复尝试不同数据,也不要用删除真实收入的方式“修正”结果。
建议按这几步核对
- 尚未提交时,返回对应收入或扣除项目核对来源、金额、月份和扣除人。
- 已经提交但尚未完成处理时,根据申报状态选择更正申报或撤销后重新申报。
- 退税已经到账或补税已经完成后发现重大错误,应保留记录并通过官方渠道咨询处理。
按申报状态选择处理方式
| 当前状态 | 优先动作 | 避免操作 |
|---|---|---|
| 尚未提交 | 逐项核对收入、扣除和预缴税额 | 不要只为改变退税金额修改数据 |
| 已经提交 | 查看审核状态和更正入口 | 不要无依据反复撤销 |
| 要求补充资料 | 通过官方渠道提交真实凭证 | 不要向陌生人提供验证码 |
容易忽略的地方
更正前先截图或导出原申报记录,准备工资单、合同、扣除凭证和完税证明,便于说明差异。
常见问题
申报后还能修改吗?
通常可以按申报状态办理更正或撤销,但具体入口和处理方式以个人所得税App当期提示为准。
数字案例:漏填12,000元扣除后怎样更正
假设原申报的综合所得收入额为180,000元,基本减除费用60,000元、专项扣除24,000元、专项附加扣除12,000元,原应纳税所得额为84,000元,税额为84,000×10%-2,520=5,880元。之后核实还有12,000元符合条件且当年未填报的专项附加扣除,更正后应纳税所得额为72,000元,税额为72,000×10%-2,520=4,680元,差额为1,200元。
更正资料与结果对照表
| 项目 | 更正前留存 | 更正后核对 |
|---|---|---|
| 收入 | 收入纳税明细、工资条、结算单 | 支付方、所得项目、金额和所属期 |
| 扣除 | 原填报月份与扣除人 | 资格期间、分摊比例和证明资料 |
| 税款 | 原预缴、应退或应补结果 | 新应纳税额、已预缴税额和差额 |
| 办理状态 | 原申报记录或截图 | 更正回执及后续退补税状态 |
更正前先做四项快照
- 原申报的收入来源、所得项目、金额与所属期;
- 原扣除项目的资格月份、扣除人和分摊比例;
- 原已预缴税额、应退或应补金额;
- 发现错误的原始凭证、单位核实记录和更正理由。
更正完成后用同一组字段复核,能看清1,200元差额究竟来自扣除、收入还是预缴税额变化,也可避免误改其他正确项目。
更正前后要保存对比
办理更正申报前,先记录原申报的收入、扣除、已缴税额和退补税结果,再只修改有事实依据的项目。提交后重新检查计算结果和办理状态,避免误改其他正确数据。
如果已经收到退税或缴纳补税,更正可能产生新的应退应补金额,应按系统提示继续办理。
相关工具与延伸阅读
年度汇算计算器 · 多笔综合所得明细 · 扣除资格向导 · 退税审核中资料核对 · 补税金额较大复算清单 · 纳税记录差错核实
政策依据
发布时间:2026-07-23;政策核对日期:2026-09-12。实际申报以个人所得税App和主管税务机关口径为准。
案例:预缴税额与全年税额如何形成差额
假设陈女士全年工资收入180,000元,另有劳务报酬税前收入20,000元,全年基本减除费用60,000元,专项扣除36,000元,专项附加扣除24,000元。年度汇算时,劳务报酬通常按80%计算收入额,再与工资合并;计算出的全年应纳税额要与各支付方已经预缴的税额比较。若预缴合计高于全年税额,可能退税;若低于全年税额,可能补税。只看某个月扣税多少,无法判断最终结果。